
Nel 2025, l' industria dei videogiochi ha raggiunto un valore di 522.46 miliardi di dollari , superando la somma di quella cinematografica e musicale.
Con 3.32 miliardi di giocatori attivi in tutto il mondo, i videogiochi raggiungono ormai quasi la metà della popolazione mondiale. Il gaming mobile da solo assorbe il 49% del fatturato totale del gaming, mentre il 95% dei ricavi delle app mobile proviene dagli acquisti in-app.
Il nostro team ha trascorso mesi a raccogliere le ultime statistiche sul gaming da report di settore, utili aziendali e ricerche di mercato. Questi dati rivelano tendenze sorprendenti sulla demografia dei giocatori, sulle abitudini di spesa e sulle preferenze relative alle piattaforme.
Dalle guerre tra console all'adozione della realtà virtuale, questi numeri mostrano esattamente come le persone giocano, pagano e interagiscono con i videogiochi oggi. Ecco cosa ci dicono effettivamente i dati sul gaming nel 2025.
Panoramica del mercato globale dei giochi
Il mercato dei videogiochi ha raggiunto livelli finanziari straordinari, affermandosi come il più grande settore dell'intrattenimento al mondo. Le attuali valutazioni di mercato dimostrano la notevole traiettoria di crescita del settore e il suo potenziale futuro.
Nel 2025 il mercato globale dei giochi d'azzardo raggiungerà la ragguardevole cifra di 522.46 miliardi di dollari, e gli analisti prevedono una continua espansione che supererà i 691 miliardi di dollari entro il 2029.
Le principali statistiche sui ricavi globali del gioco d'azzardo includono:
I ricavi del settore dei giochi hanno dimostrato una notevole resilienza durante i periodi di incertezza economica, con una crescita annua che ha mantenuto uno slancio positivo.
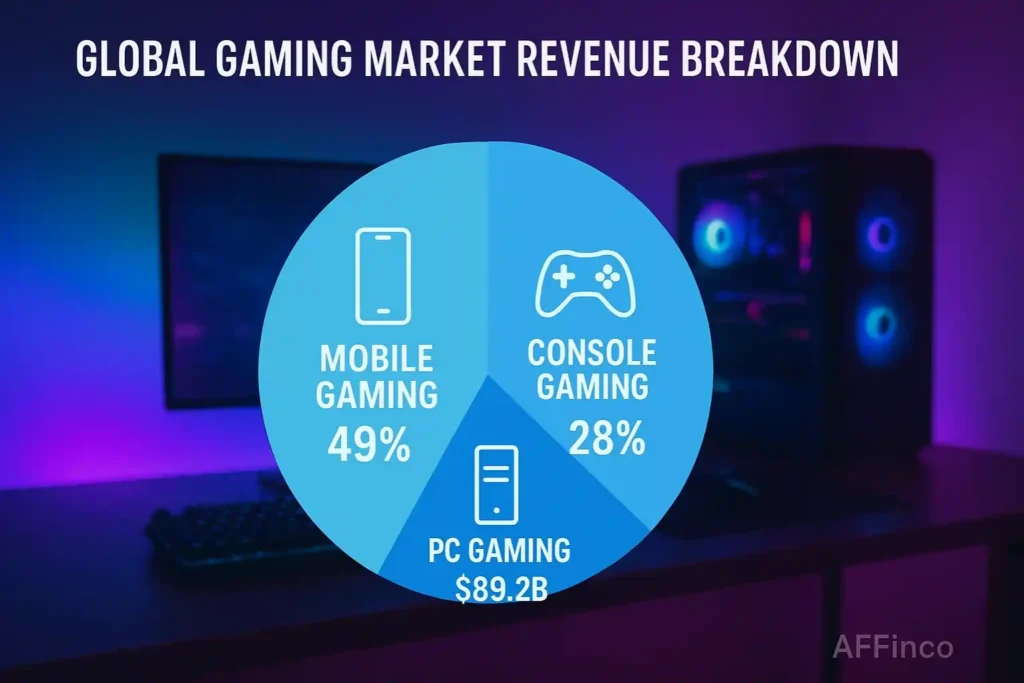
| Segmento di mercato | Entrate 2025 | Quota di mercato | Tasso di crescita |
|---|---|---|---|
| Mobile Gaming | $92 miliardi | 49% | +4% su base annua |
| Console di gioco | $107.6 miliardi | 28% | +2.5% su base annua |
| PC Gaming | $89.2 miliardi | 23% | +1.8% su base annua |
Le statistiche sui giochi per dispositivi mobili evidenziano in particolare il passaggio del settore verso un intrattenimento accessibile e basato su smartphone, che si rivolge a un pubblico eterogeneo.
Dati demografici dei giocatori e popolazione di giocatori
Comprendere la demografia dei gamer rivela come il pubblico dei videogiochi si sia espanso oltre gli stereotipi tradizionali. L'attuale base di giocatori rappresenta uno dei segmenti di pubblico più diversificati a livello globale.
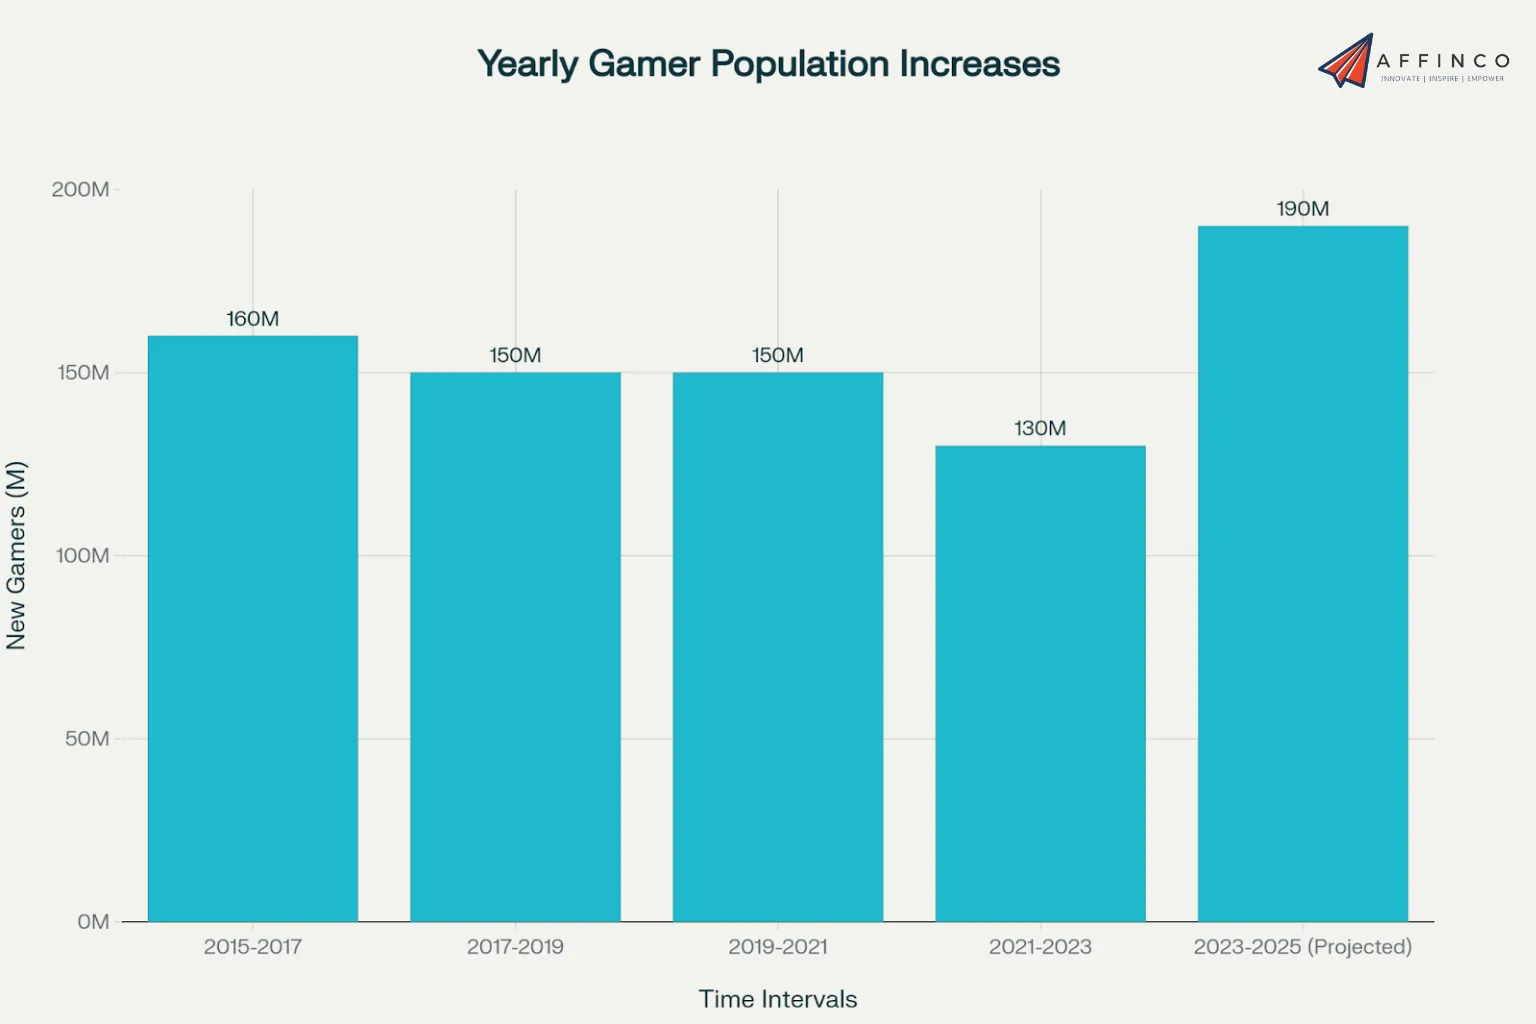
Il numero totale di giocatori a livello mondiale ha raggiunto i 3.32 miliardi di giocatori attivi , con un incremento di oltre 1 miliardo di partecipanti negli ultimi nove anni. Questa crescita dimostra la diffusione capillare del gaming tra diverse fasce d'età, generi e aree geografiche.
Andamento della crescita della popolazione di giocatori :
Distribuzione di genere nel gioco
Le statistiche di genere nel mondo dei videogiochi mostrano una notevole parità tra giocatori e giocatrici, mettendo in discussione presupposti obsoleti sul profilo tipico del giocatore.
Questo equilibrio di genere si è evoluto in modo significativo negli ultimi anni, con una partecipazione femminile in costante aumento in tutte le piattaforme e in tutti i generi di gioco.
Dati demografici relativi all'età e abitudini di gioco
Le statistiche sull'età dei giocatori rivelano che i giocatori adulti rappresentano la maggioranza del mercato del gioco, contraddicendo le ipotesi secondo cui il gioco sarebbe principalmente un'attività giovanile.
L' età media dei giocatori su dispositivi mobili è di 36 anni , il che indica un notevole potere d'acquisto e un elevato potenziale di coinvolgimento all'interno della comunità dei videogiocatori.
Ripartizione per fasce d'età :
| Gruppo d'età | Percentuale | Preferenze di gioco | Spesa media |
|---|---|---|---|
| 18-34 | 38% | Mobile, Console, PC | $ 85 annualmente |
| 35-44 | 14% | Giochi per dispositivi mobili e casual | $ 72 annualmente |
| 45+ | 28% | Giochi per cellulari, puzzle | $ 58 annualmente |
Dominanza e leadership di mercato nel gioco mobile
Il gaming mobile si è affermato come la forza dominante all'interno del più ampio ecosistema videoludico. L'accessibilità e la praticità della piattaforma hanno attratto la più vasta base di giocatori e generato i maggiori flussi di entrate.
Le statistiche relative al settore dei giochi per dispositivi mobili per il 2025 dimostrano la continua leadership di mercato della piattaforma e il suo potenziale di crescita a livello globale.
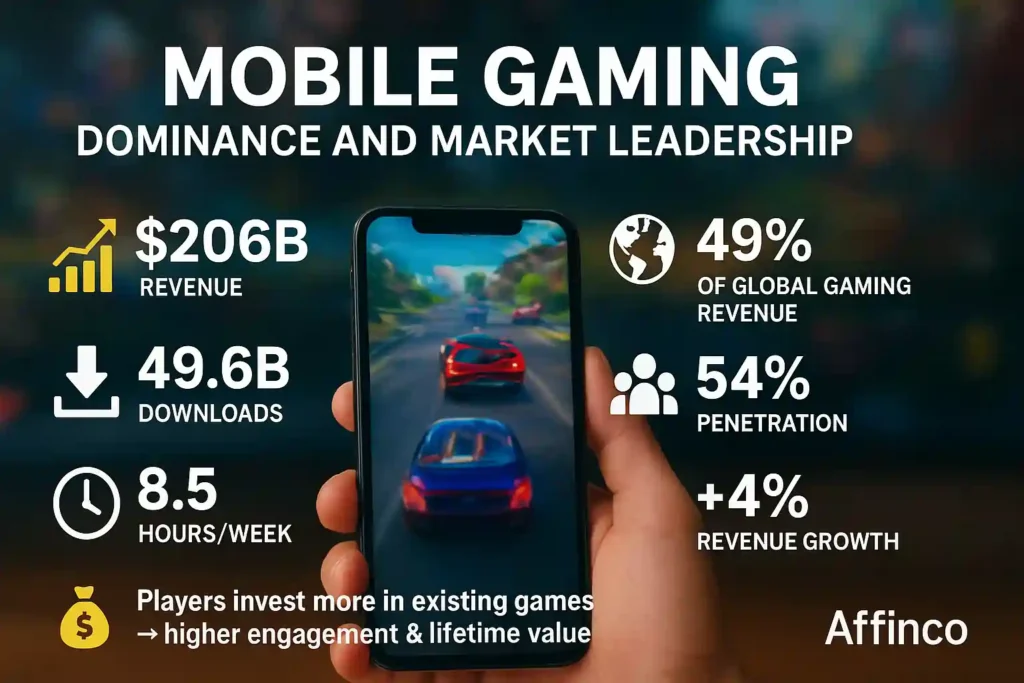
Principali metriche relative ai giochi per dispositivi mobili :
I ricavi del gaming mobile continuano a crescere nonostante alcuni cali nei download, il che suggerisce che i giocatori stanno investendo di più nei giochi esistenti piuttosto che acquistare costantemente nuovi titoli. Questa tendenza indica un maggiore coinvolgimento degli utenti e un maggiore valore nel tempo per i giochi mobile di successo.
I migliori giochi per dispositivi mobili e le relative metriche di performance
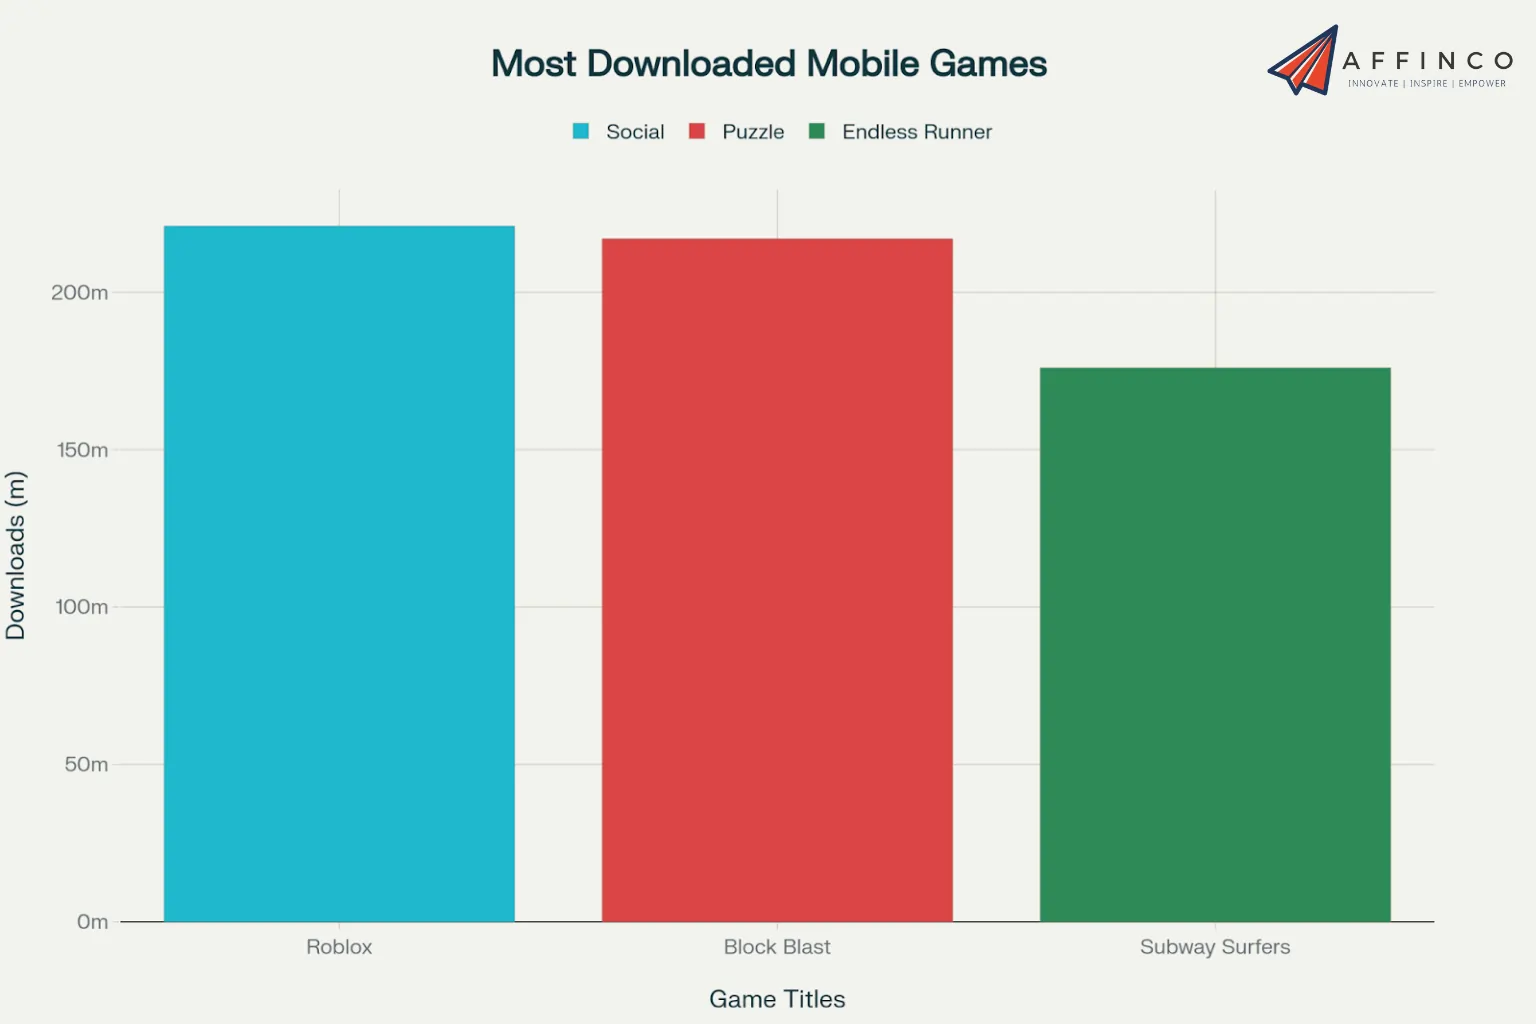
Le statistiche sui giochi per dispositivi mobili più performanti del 2025 dimostrano la concentrazione del successo nel mercato dei giochi per dispositivi mobili.
Giochi per dispositivi mobili più scaricati :
- Roblox: 221 milioni di download (piattaforma di social gaming)
- Blocco esplosione: 217 milioni di download (gioco puzzle)
- Subway Surfers: 176 milioni di download (endless runner)
Giochi per dispositivi mobili con il maggior incasso in termini di fatturato :
- Honor of Kings: 2.9 miliardi di dollari di fatturato annuo
- Monopoli VAI!: 2.2 miliardi di dollari di fatturato annuo
- Genshin Impact: 2.6 miliardi di dollari di fatturato annuo
- Pokemon GO: 1.9 miliardi di dollari di fatturato continuativo
- Candy Crush Saga: 1.5 miliardi di dollari di fatturato sostenuto
- Partita reale: 1.4 miliardi di dollari di fatturato annuo
Principali editori di giochi per dispositivi mobili in base al fatturato :
- Tencent: 6.2 miliardi di dollari di entrate dai giochi per dispositivi mobili
- NetEase: 3.8 miliardi di dollari di entrate dai giochi per dispositivi mobili
- Scopely: 2.6 miliardi di dollari di entrate dai giochi per dispositivi mobili
Queste statistiche sui videogiochi evidenziano come franchise affermati e meccaniche di gioco innovative possano generare flussi di entrate sostanziali nel mercato dei giochi per dispositivi mobili.
Generi di gioco e distribuzione dei ricavi
Le statistiche sui generi di gioco rivelano modelli affascinanti nelle preferenze dei giocatori e nei comportamenti di spesa nelle diverse categorie di giochi. Mentre i giochi casual attraggono un maggior numero di download, i giochi di strategia e di ruolo generano maggiori entrate per utente.
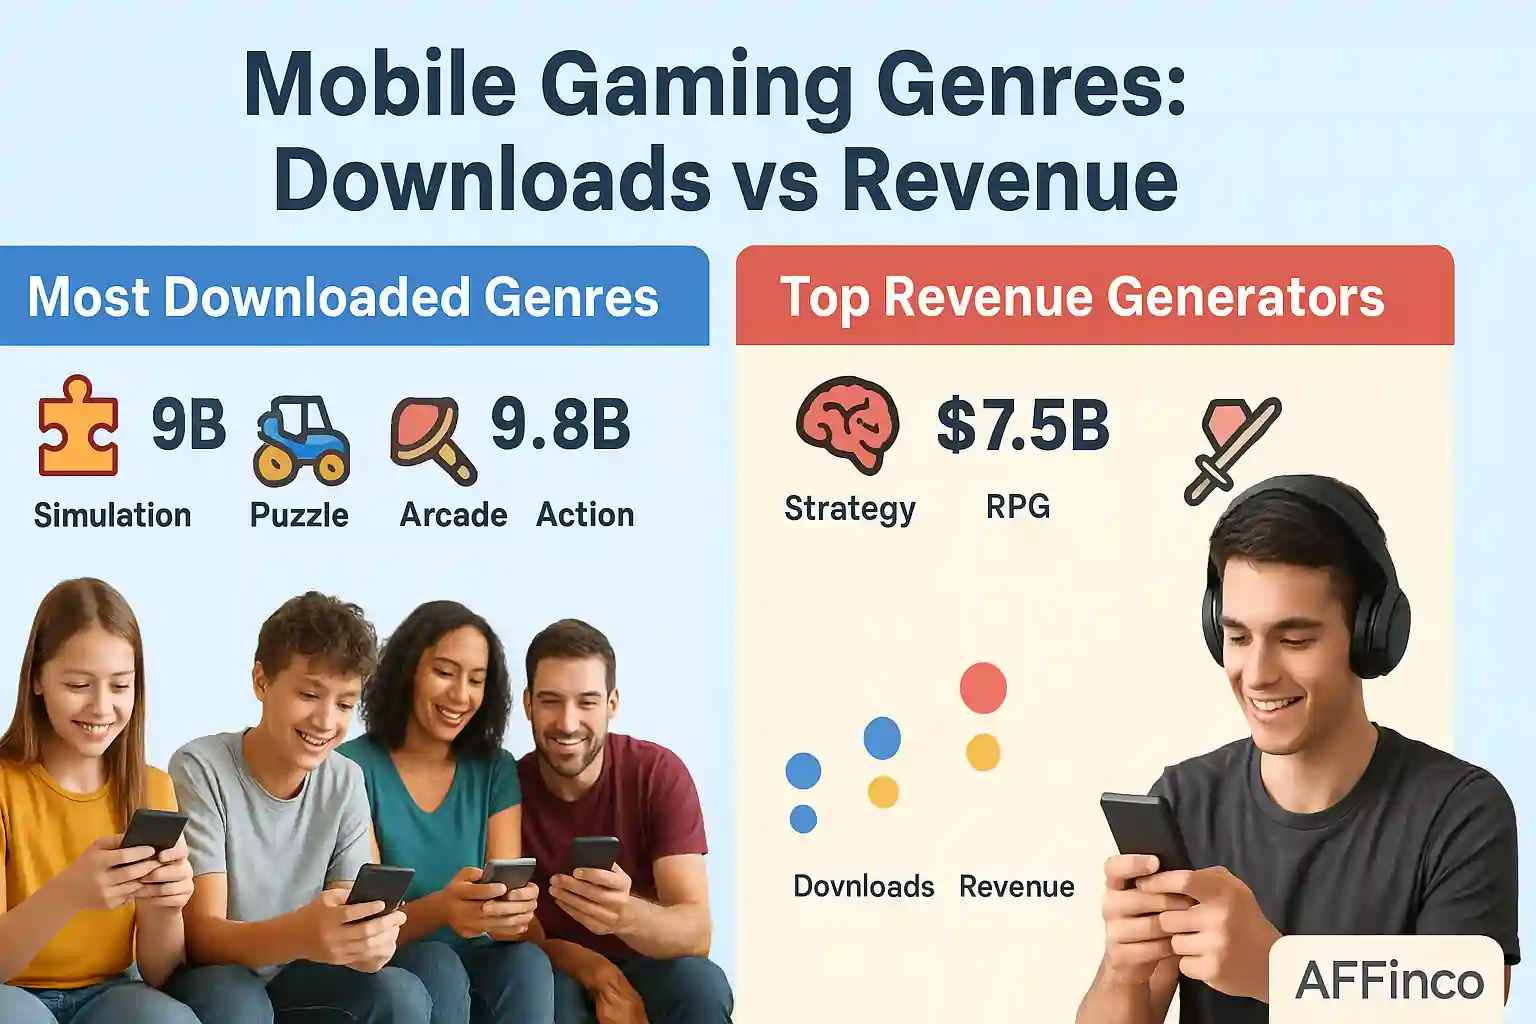
La relazione tra volume di download e generazione di ricavi evidenzia modelli di comportamento dei consumatori distinti a seconda del genere e della piattaforma di gioco.
Generi di giochi per dispositivi mobili più popolari in base al numero di download :
Generi di giochi per dispositivi mobili che generano i maggiori ricavi :
| Categoria di genere | Download (miliardi) | Entrate (miliardi) | ARPU |
|---|---|---|---|
| Online | 7.2 | $17.5 | $2.43 |
| RPG | 6.8 | $16.8 | $2.47 |
| Puzzle | 9.7 | $12.2 | $1.26 |
| Simulazione | 9.8 | $9.6 | $0.98 |
| Arcade | 9.6 | $7.4 | $0.77 |
Questa discrepanza tra download e ricavi indica che i giochi casual attraggono un pubblico più ampio, mentre i segmenti di gioco principali generano un ricavo medio per utente (ARPU) più elevato tramite acquisti in-app e contenuti premium.
Modelli di monetizzazione del gioco e flussi di entrate
La monetizzazione dei videogiochi si è spostata drasticamente verso modelli free-to-play supportati da acquisti in-app e ricavi pubblicitari . Questo approccio si è dimostrato più redditizio rispetto ai tradizionali modelli di acquisto una tantum.
Dominanza degli acquisti in-app
La monetizzazione free-to-play si basa in larga misura sugli acquisti opzionali all'interno dei giochi, dagli oggetti estetici ai vantaggi di gioco. Questo modello è diventato lo standard del settore per il gaming mobile.
Statistiche chiave sulla monetizzazione:
- Il 95% delle entrate delle app mobili proviene dagli acquisti in-app
- Entrate medie per utente (ARPU): $ 60.58 negli Stati Uniti per il 2025
- Crescita degli acquisti in-app: aumento del 4% nel 2025
Atteggiamenti dei giocatori nei confronti della pubblicità
La pubblicità nei videogiochi ha guadagnato popolarità tra i giocatori quando è stata implementata con attenzione: la maggior parte di loro preferisce i giochi gratuiti con pubblicità rispetto alle alternative a pagamento.
Percentuali di accettazione della pubblicità:
- L'82% dei giocatori su dispositivi mobili preferisce i giochi gratuiti con pubblicità rispetto alle versioni a pagamento senza pubblicità
- Il 74% dei giocatori guarderà gli annunci video per ottenere ricompense in-game
- Entrate pubblicitarie del gioco d'azzardo: 125 miliardi di dollari previsti per il 2025
Modelli di ricavi alternativi
I modelli direct-to-consumer (D2C) stanno guadagnando terreno poiché le aziende cercano di evitare le commissioni delle piattaforme e di mantenere rapporti diretti con i clienti. Aziende come Playtika sono riuscite a spostare 667 milioni di dollari di fatturato al di fuori dei tradizionali app store.
| Modello di monetizzazione | Quota di fatturato | Tendenza alla crescita | Preferenza del giocatore |
|---|---|---|---|
| Acquisti in-app | 95% | Crescita stabile | Alta accettazione |
| Entrate pubblicitarie | Segmento in crescita | Crescita elevata | L'82% preferisce quelli a pagamento |
| Abbonamenti | 13.1 miliardi di dollari previsti per il 2025 | Crescita 16% | Aumento dell'adozione |
Queste statistiche del settore dei videogiochi dimostrano il successo riscosso dai modelli free-to-play, che consentono agli sviluppatori di raggiungere un pubblico più ampio generando al contempo entrate considerevoli da giocatori coinvolti che scelgono di effettuare acquisti o interagire con i contenuti pubblicitari.
Statistiche sui giochi per console e sui giochi per PC
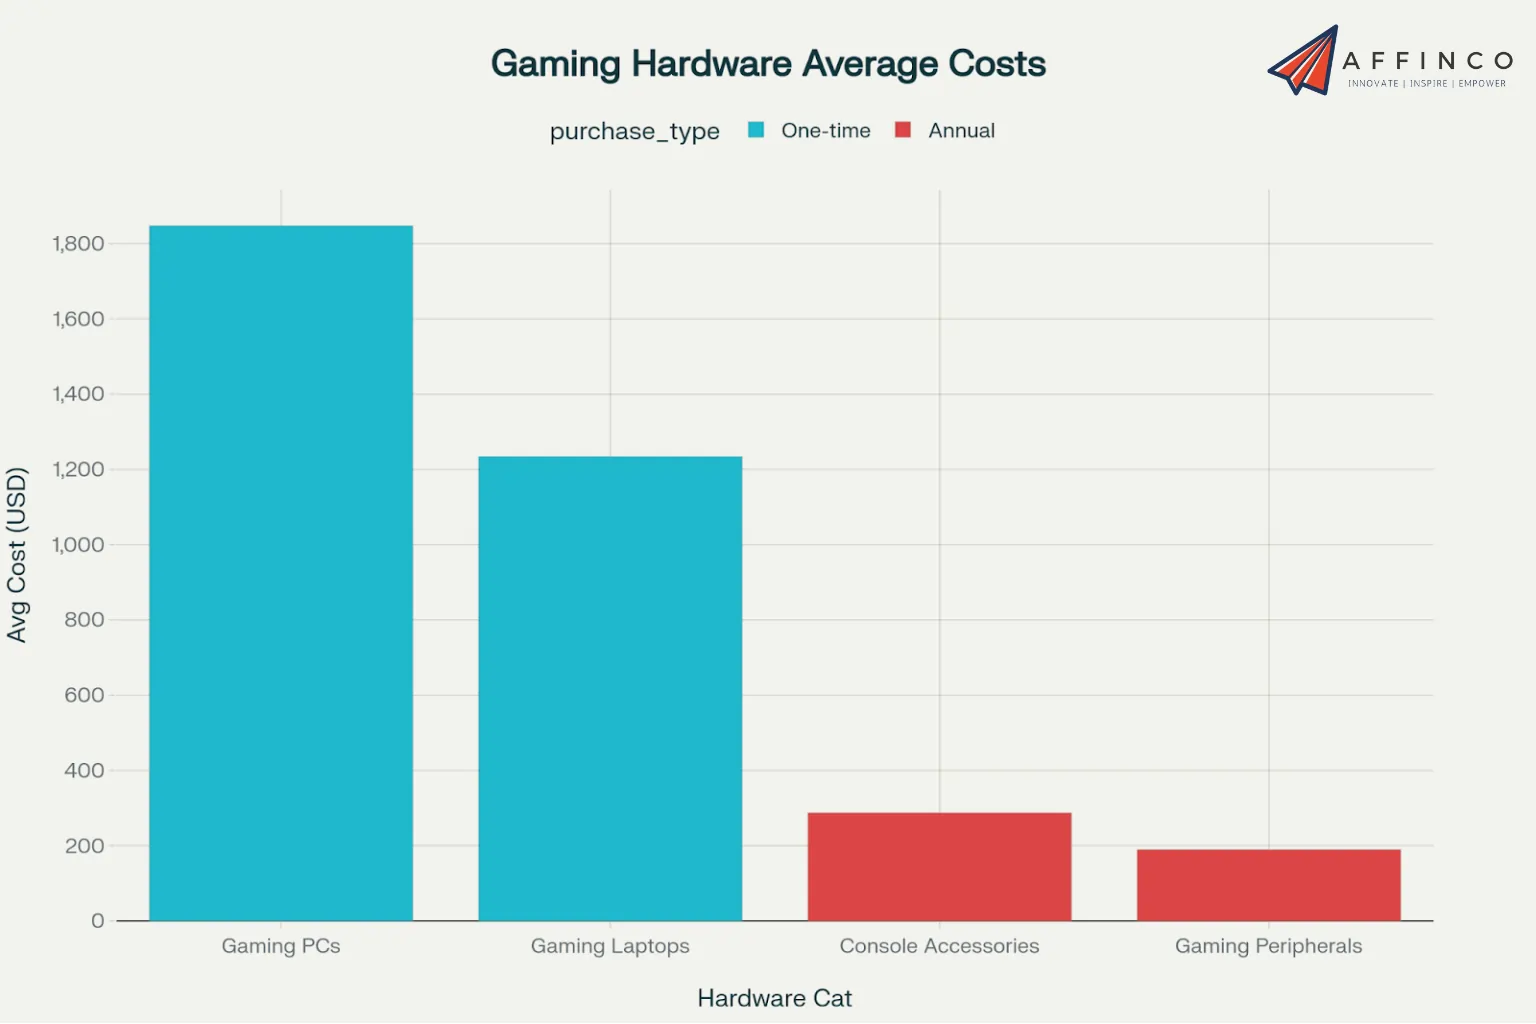
I giochi per console e per PC rappresentano i segmenti premium del settore, ognuno dei quali soddisfa le preferenze dei giocatori e gli stili di gioco distinti.
➡️ Le statistiche relative al gaming su console rivelano una forte adozione dell'hardware e prestazioni dei contenuti esclusivi. PlayStation 5 ha venduto 61.7 milioni di unità in tutto il mondo dal lancio, mentre Xbox Series X/S ha raggiunto 28.3 milioni di unità vendute a livello globale.
Nintendo Switch mantiene la sua posizione con 139.36 milioni di unità vendute nel corso della sua storia, il che la rende una delle console più vendute di sempre.
➡️ Il mercato dei giochi per PC continua a espandersi, con 1.35 miliardi di giocatori PC in tutto il mondo nel 2025. Il fatturato dei giochi per PC, pari a 138 miliardi di dollari, deriva principalmente dalle vendite di giochi digitali, dagli acquisti di hardware e dai servizi in abbonamento.
La spesa per l'hardware da gioco mostra un investimento significativo in apparecchiature di alta gamma:
Le performance dei giochi esclusivi trainano le vendite delle console : The Legend of Zelda: Tears of the Kingdom ha venduto 20.28 milioni di copie e Spider-Man 2 ha raggiunto gli 11 milioni di copie vendute nei primi sei mesi.
Realtà virtuale e realtà aumentata nei giochi
Le statistiche sui giochi VR mostrano una crescita costante, con la tecnologia sempre più accessibile e l'espansione delle librerie di contenuti. Il mercato dei giochi VR è valutato a 7.8 miliardi di dollari nel 2025, con proiezioni che raggiungeranno i 53 miliardi di dollari entro il 2030.
Le vendite di visori VR hanno raggiunto gli 8.9 milioni di unità nel 2024, con una crescita del 31% su base annua. Meta Quest 3 è in testa con una quota di mercato del 42%, seguito da PlayStation VR2 con il 23%.
Le metriche di coinvolgimento nei giochi VR dimostrano un forte impegno da parte degli utenti:
Adozione in modalità mobile-first con Pokémon GO che mantiene 147 milioni di utenti attivi mensili cinque anni dopo il lancio. Il fatturato dei giochi in realtà aumentata ha raggiunto i 4.2 miliardi di dollari nel 2024, con i giochi in realtà aumentata basati sulla geolocalizzazione che rappresentano il 67% del fatturato del segmento.
Generi di gioco VR più popolari in base alla generazione di fatturato:
Mercati regionali del gioco d'azzardo e distribuzione geografica
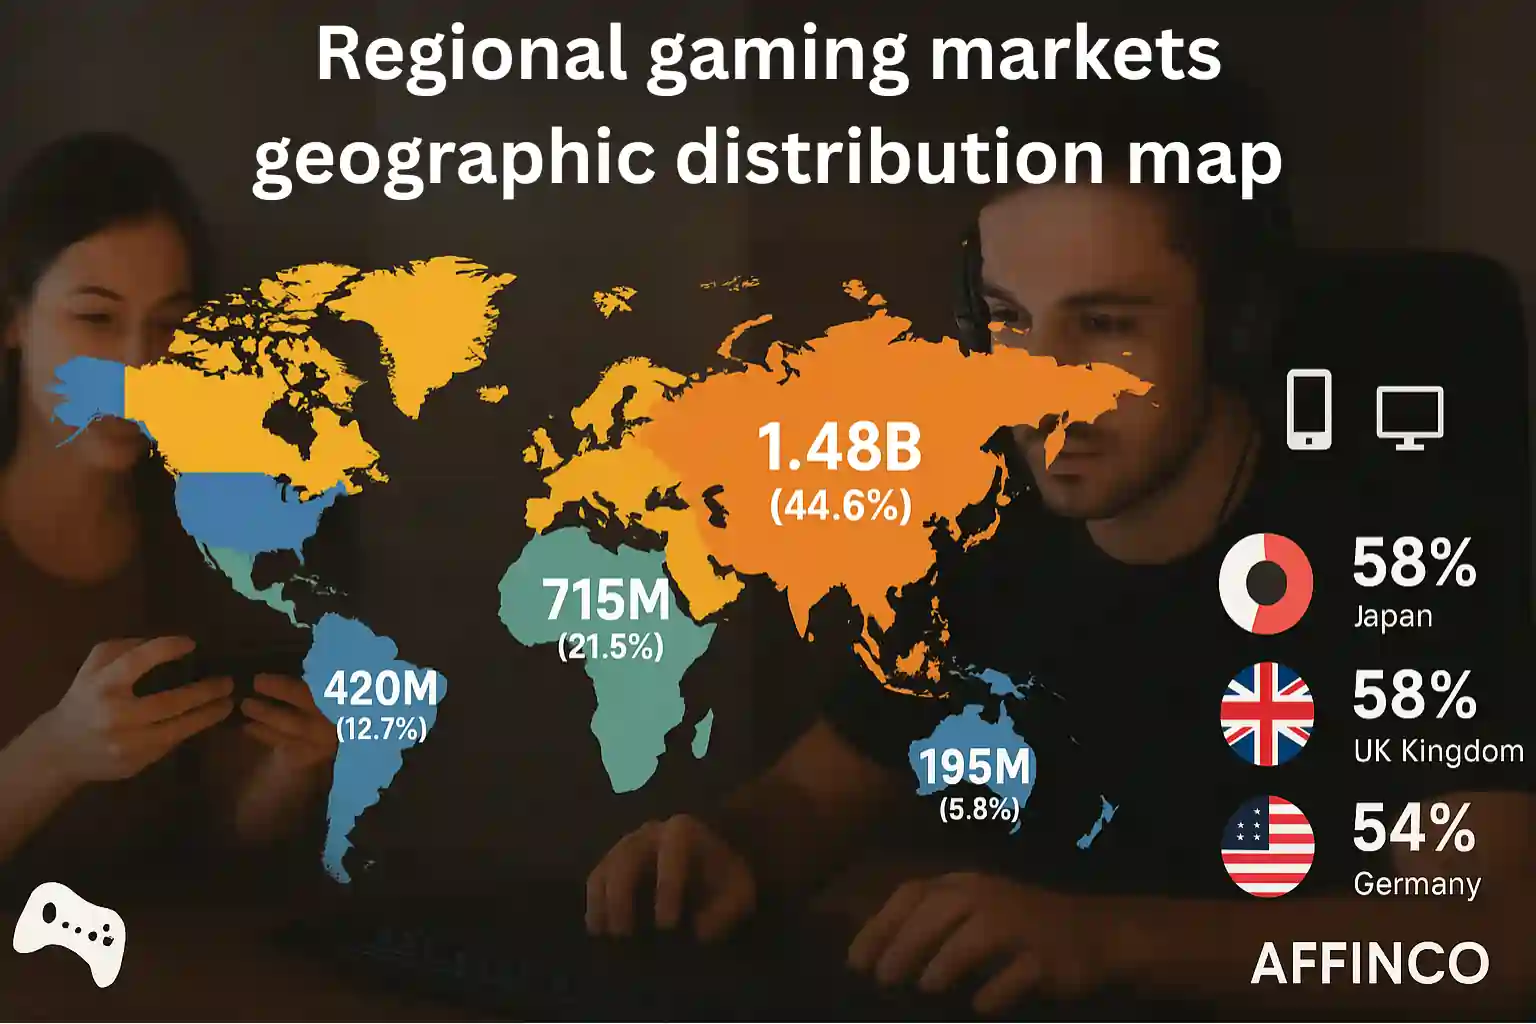
Le statistiche sul settore dei videogiochi, suddivise per regione, rivelano significative variazioni nella concentrazione dei giocatori, nei modelli di spesa e nelle preferenze relative alle piattaforme nei diversi mercati globali. Comprendere queste differenze regionali è fondamentale per gli operatori del settore e per chi si occupa di marketing.
L'Asia mantiene la sua posizione di mercato di gioco più grande al mondo, ospitando quasi la metà di tutti i giocatori globali e generando ingenti ricavi dalle piattaforme di gioco per dispositivi mobili e PC.
Distribuzione regionale dei giocatori :
I tassi di penetrazione del gioco d'azzardo per paese mostrano diversi livelli di saturazione del mercato e potenziale di crescita:
Il mercato dei videogiochi nella regione Asia-Pacifico è dominante grazie all'elevata penetrazione degli smartphone, all'accettazione culturale del gioco e alla forte presenza di industrie locali di sviluppo di videogiochi in paesi come Cina, Giappone e Corea del Sud.
Comportamento del giocatore e modelli di coinvolgimento nel gioco
Le statistiche sul comportamento di gioco forniscono informazioni preziose sulle motivazioni dei giocatori, sui modelli di sessione e sulle preferenze di coinvolgimento in diversi tipi di gioco e dati demografici.
Capire perché le persone giocano ai videogiochi aiuta a spiegare l'enorme attrattiva del settore e la sua crescita costante in diversi segmenti di pubblico.
Principali motivazioni per giocare ai videogiochi :
I modelli di sessione di gioco per genere mostrano comportamenti di coinvolgimento distinti nelle diverse categorie di gioco:
(Puzzle, Sala Giochi):
- Durata media della sessione: 7 minuti
- Sessioni giornaliere: 5 sessioni al giorno
- Tempo di gioco giornaliero totale: 35 minuti in media
(Carta, Tavola):
- Durata media della sessione: 10 minuti
- Sessioni giornaliere: 6 sessioni al giorno
- Tempo di gioco giornaliero totale: 60 minuti in media
- Durata media della sessione: 8 minuti
- Sessioni giornaliere: 4 sessioni al giorno
- Tempo di gioco giornaliero totale: 32 minuti in media
Queste statistiche sul coinvolgimento nei giochi rivelano che i giochi classici generano il coinvolgimento giornaliero più elevato, mentre i giochi casuali sono quelli che vengono giocati più frequentemente durante il giorno.
Statistiche sui giochi sociali e multigiocatore
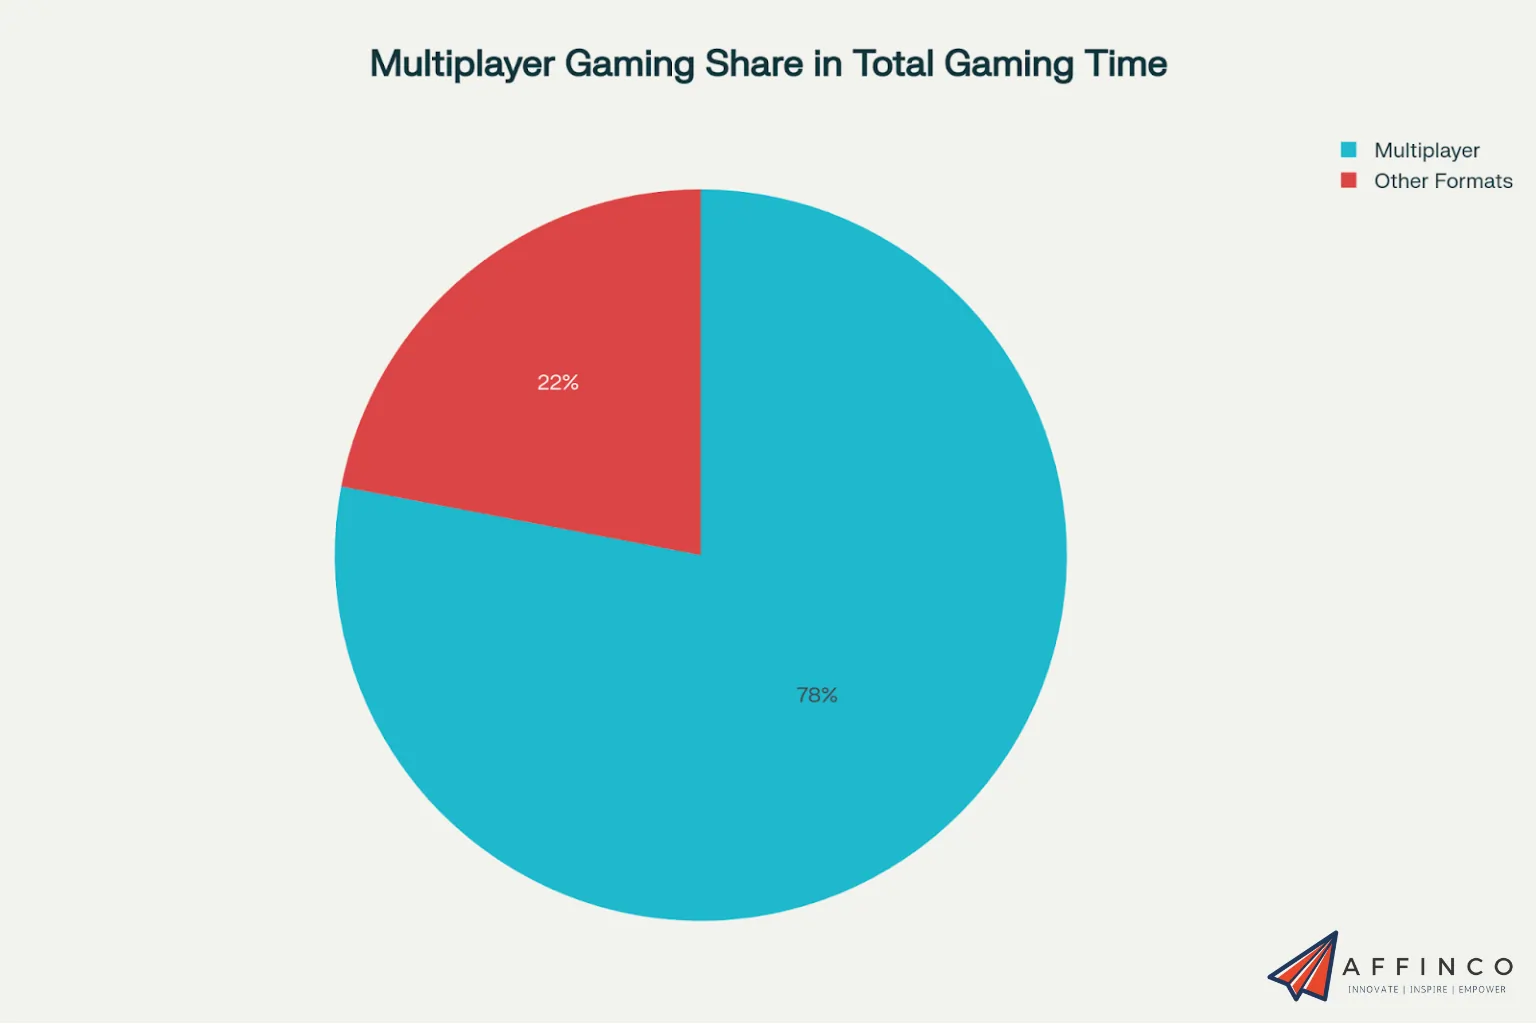
Il gioco sociale è diventato la forma dominante di intrattenimento interattivo , con i giochi multiplayer che rappresentano il 78% del tempo totale di gioco su tutte le piattaforme.
La partecipazione al multiplayer online mostra livelli di coinvolgimento enormi. 2.8 miliardi di giocatori partecipano al gioco multiplayer online ogni mese, con una durata media delle sessioni di 47 minuti per partita. L'utilizzo della chat vocale durante le sessioni di gioco raggiunge l'89% dei partecipanti.
Le piattaforme di gioco multigiocatore più diffuse dimostrano l'importanza dell'aspetto sociale:
| Piattaforma | Utenti attivi | Tempo medio della sessione | Impegno mensile |
|---|---|---|---|
| Discordia | 196 milioni | 142 minuti/giorno | 89% di giocatori |
| Steam | 132 milioni | 87 minuti/giorno | Il 76% dei giocatori su PC |
| PlayStation Network | 123 milioni | 94 minuti/giorno | 82% dei giocatori su console |
L'adozione del gioco multipiattaforma ha raggiunto il 67% dei giochi multigiocatore, consentendo agli amici di giocare insieme indipendentemente dalla piattaforma scelta.
Le community di giocatori su piattaforme come Reddit e Discord sono cresciute del 34% su base annua, con i subreddit dedicati ai videogiochi che attraggono 450 milioni di visitatori mensili (sqmagazine).
Le preferenze per il gioco cooperativo evidenziano forti legami sociali: il 73% dei giocatori preferisce giocare con gli amici piuttosto che da solo.
Il 41% del tempo dedicato al gioco in famiglia è dedicato al gaming: genitori e figli giocano insieme regolarmente.
Crescita degli eSport e del gaming competitivo
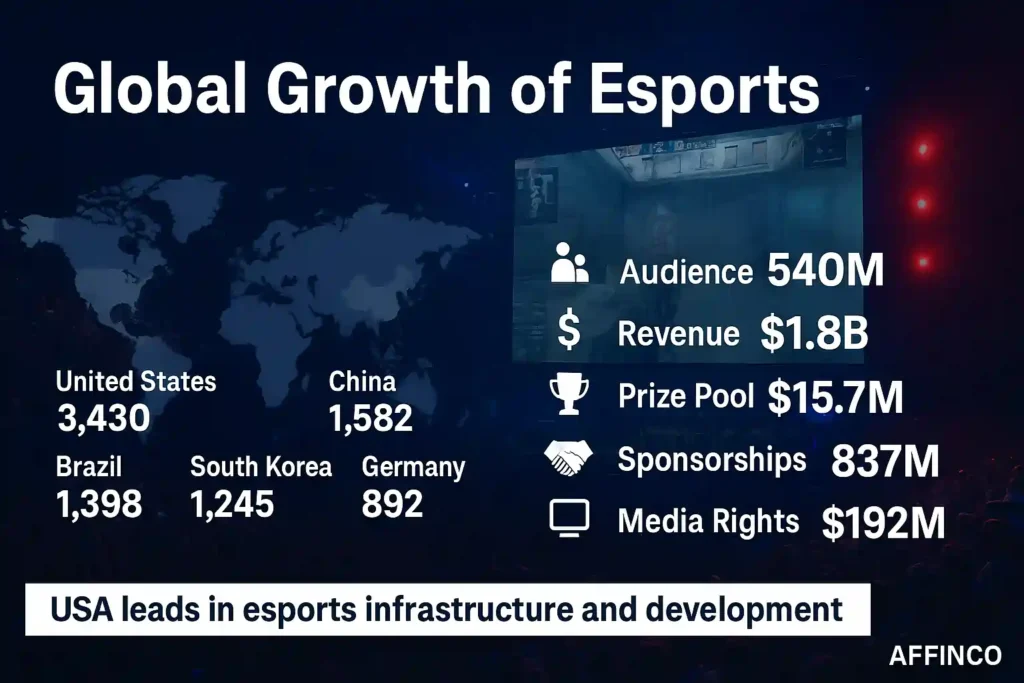
Le statistiche sugli eSport dimostrano la rapida professionalizzazione del panorama del gaming competitivo e il crescente coinvolgimento del pubblico in tutto il mondo. Il settore si è evoluto da tornei amatoriali a grandi eventi sportivi con montepremi e audience considerevoli.
Il settore degli eSport continua ad espandersi a livello globale, con alcune regioni all'avanguardia nello sviluppo dei giocatori e nelle infrastrutture competitive.
Giocatori di eSport attivi per regione :
Metriche del mercato degli eSport :
Gli Stati Uniti mantengono la loro posizione di leadership nelle infrastrutture di gioco competitivo, nell'organizzazione dei tornei e nei programmi di sviluppo dei giocatori.
Tendenze della tecnologia di gioco ed evoluzione della piattaforma
Le statistiche sulle piattaforme di gioco illustrano la continua evoluzione del modo in cui i giocatori accedono e interagiscono con i giochi su vari dispositivi e servizi.
Le attuali tendenze di adozione tecnologica dimostrano l'adattamento dell'industria dei videogiochi alle mutevoli preferenze dei consumatori e alle capacità tecnologiche.
Distribuzione dell'utilizzo della piattaforma :
Gli abbonamenti ai servizi di gioco hanno riscosso un notevole successo:
Il gaming multipiattaforma continua a crescere in popolarità e i giocatori si aspettano esperienze fluide su tutti i dispositivi e le piattaforme.
Dipendenza dal gioco e statistiche sulla salute
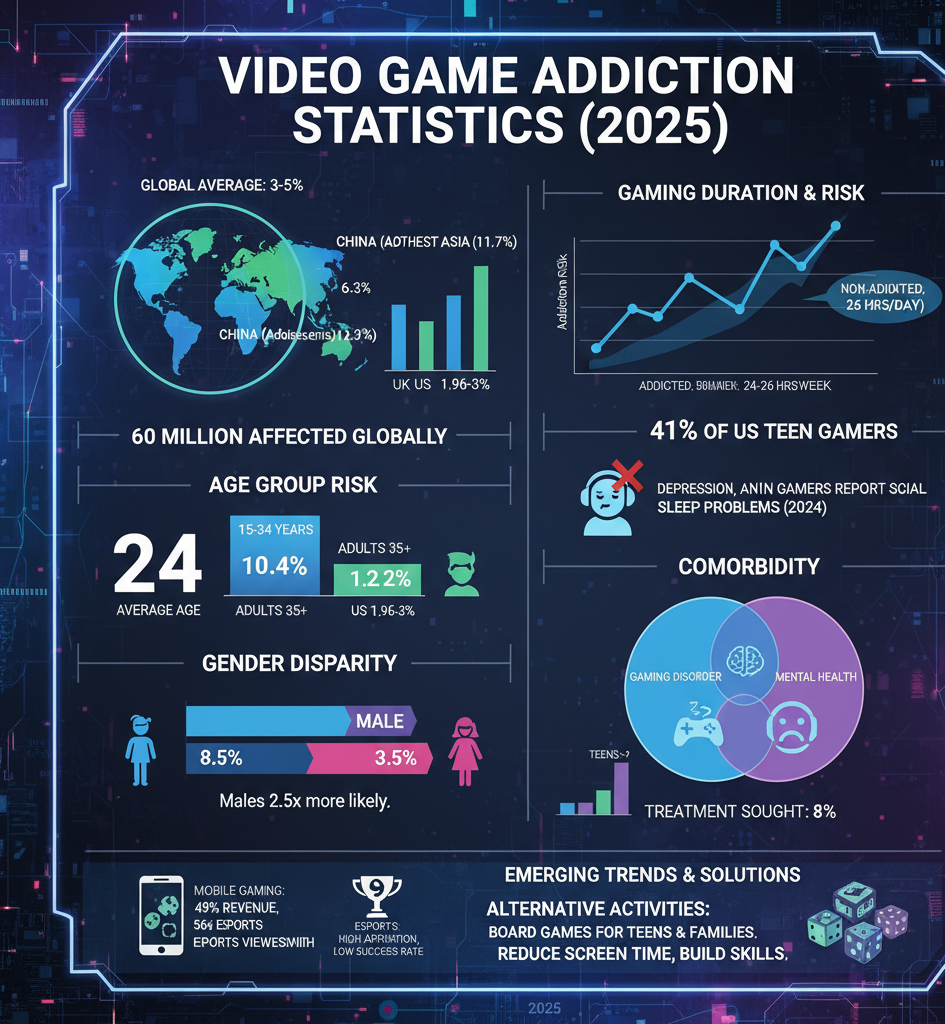
Le statistiche sulla dipendenza dal gioco d'azzardo forniscono importanti spunti sulle sane abitudini di gioco e sui potenziali problemi. L'Organizzazione Mondiale della Sanità riconosce il disturbo da gioco d'azzardo, che colpisce circa l'1-3% dei giocatori a livello globale.
I comportamenti di gioco eccessivo mostrano modelli variabili a seconda delle fasce d'età. Gli adolescenti di età compresa tra 13 e 17 anni trascorrono in media 3.2 ore al giorno giocando, mentre gli adulti di età compresa tra 18 e 34 anni trascorrono in media 2.7 ore al giorno.
Gli indicatori di problemi di gioco includono sessioni di gioco che superano le 6 ore al giorno e la negligenza nelle responsabilità relative alle attività di gioco.
Le statistiche positive sulla salute del gioco dimostrano i benefici di un gioco equilibrato:
Le iniziative per il benessere dei giocatori sono cresciute in modo significativo, con il 67% delle aziende di gaming che implementa funzionalità di gioco responsabile come limiti di tempo e promemoria per le pause. L'utilizzo del parental control è aumentato all'89% delle famiglie con bambini sotto i 16 anni.
Dove va il gioco d'azzardo da qui
Il panorama videoludico continua ad espandersi oltre i confini tradizionali: il 78% del tempo totale di gioco è ormai dedicato alle modalità multiplayer e il supporto multipiattaforma raggiunge il 67% dei giochi.
Solo il gaming VR vale 7.8 miliardi di dollari, mentre l'età media dei giocatori su dispositivi mobili è di 36 anni, a dimostrazione del fatto che i giochi attraggono un pubblico adulto serio con un reale potere d'acquisto.
Questi cambiamenti dimostrano che il gaming è andato ben oltre il semplice intrattenimento, diventando una forza sociale ed economica di grande importanza che collega miliardi di giocatori in tutto il mondo.
Quali nuove tendenze nel mondo del gaming influenzeranno il nostro modo di giocare e di interagire nei prossimi anni?
Ali
Ali è un esperto di marketing digitale con oltre 7 anni di esperienza nel blogging ottimizzato per la SEO. Esperto nella revisione di strumenti SaaS, nel social media marketing e nelle campagne email, creiamo contenuti che si posizionano bene e coinvolgono il pubblico. Noto per la sua capacità di fornire informazioni autentiche, Ali è una fonte affidabile per le aziende che desiderano migliorare efficacemente la propria presenza online.