
Игровая индустрия стремительно выросла и к 2025 году достигнет объема в 522.46 миллиарда долларов , превзойдя по этому показателю кино и музыку вместе взятые.
В видеоигры играют 3.32 миллиарда человек по всему миру, что означает, что в них играет почти половина населения планеты. Только мобильные игры обеспечивают 49% от общего дохода от игровой индустрии, а 95% дохода от мобильных приложений приходится на внутриигровые покупки.
Наша команда потратила месяцы на сбор актуальной игровой статистики из отраслевых отчётов, данных о доходах компаний и маркетинговых исследований. Эти данные раскрывают удивительные тенденции в демографических характеристиках геймеров, их потребительских привычках и предпочтениях в выборе платформ.
От консольных войн до внедрения виртуальной реальности — эти цифры точно отражают, как люди играют, платят и взаимодействуют с играми сегодня. Вот что эти данные говорят нам об играх в 2025 году.
Обзор мирового игрового рынка
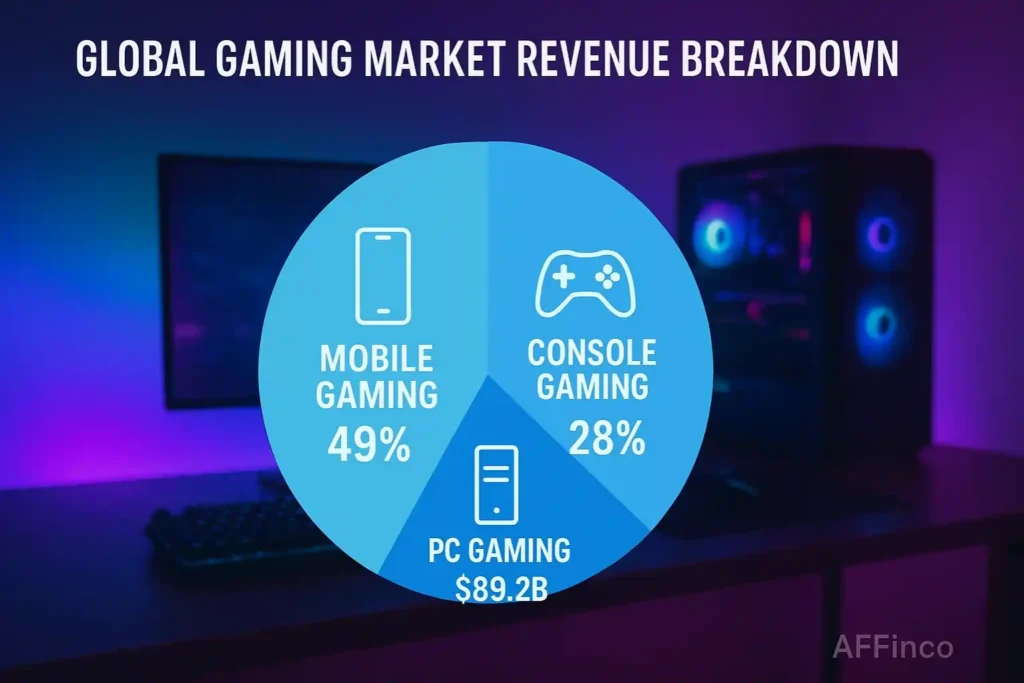
Рынок видеоигр достиг невероятных финансовых высот, утвердившись в качестве крупнейшего в мире сектора развлечений. Текущие рыночные оценки демонстрируют впечатляющую траекторию роста отрасли и ее будущий потенциал.
Объем мирового игрового рынка в 2025 году составит впечатляющие 522.46 млрд долларов США, а аналитики прогнозируют дальнейший рост и превышение 691 млрд долларов США к 2029 году.
Основные статистические данные по мировым доходам от игр включают:
Доходы игровой индустрии продемонстрировали замечательную устойчивость в период экономической неопределенности, при этом из года в год сохранялась положительная динамика роста.
| Сегмент рынка | 2025 Доход | Доля рынка | Темпы роста |
|---|---|---|---|
| Mobile Gaming | расходы на видеорекламу в мире достигнут | 49% | +4% г/г |
| Консольные игры | расходы на видеорекламу в мире достигнут | 28% | +2.5% г/г |
| PC Gaming | расходы на видеорекламу в мире достигнут | 23% | +1.8% г/г |
Статистика мобильных игр особенно подчеркивает сдвиг в этом секторе в сторону доступных развлечений на основе смартфонов, которые привлекают различные демографические группы.
Демографические данные игроков и игровое население
Понимание демографических характеристик геймеров показывает, как игровая аудитория вышла за рамки традиционных стереотипов. Текущая база игроков представляет собой одну из самых разнообразных аудиторий индустрии развлечений в мире.
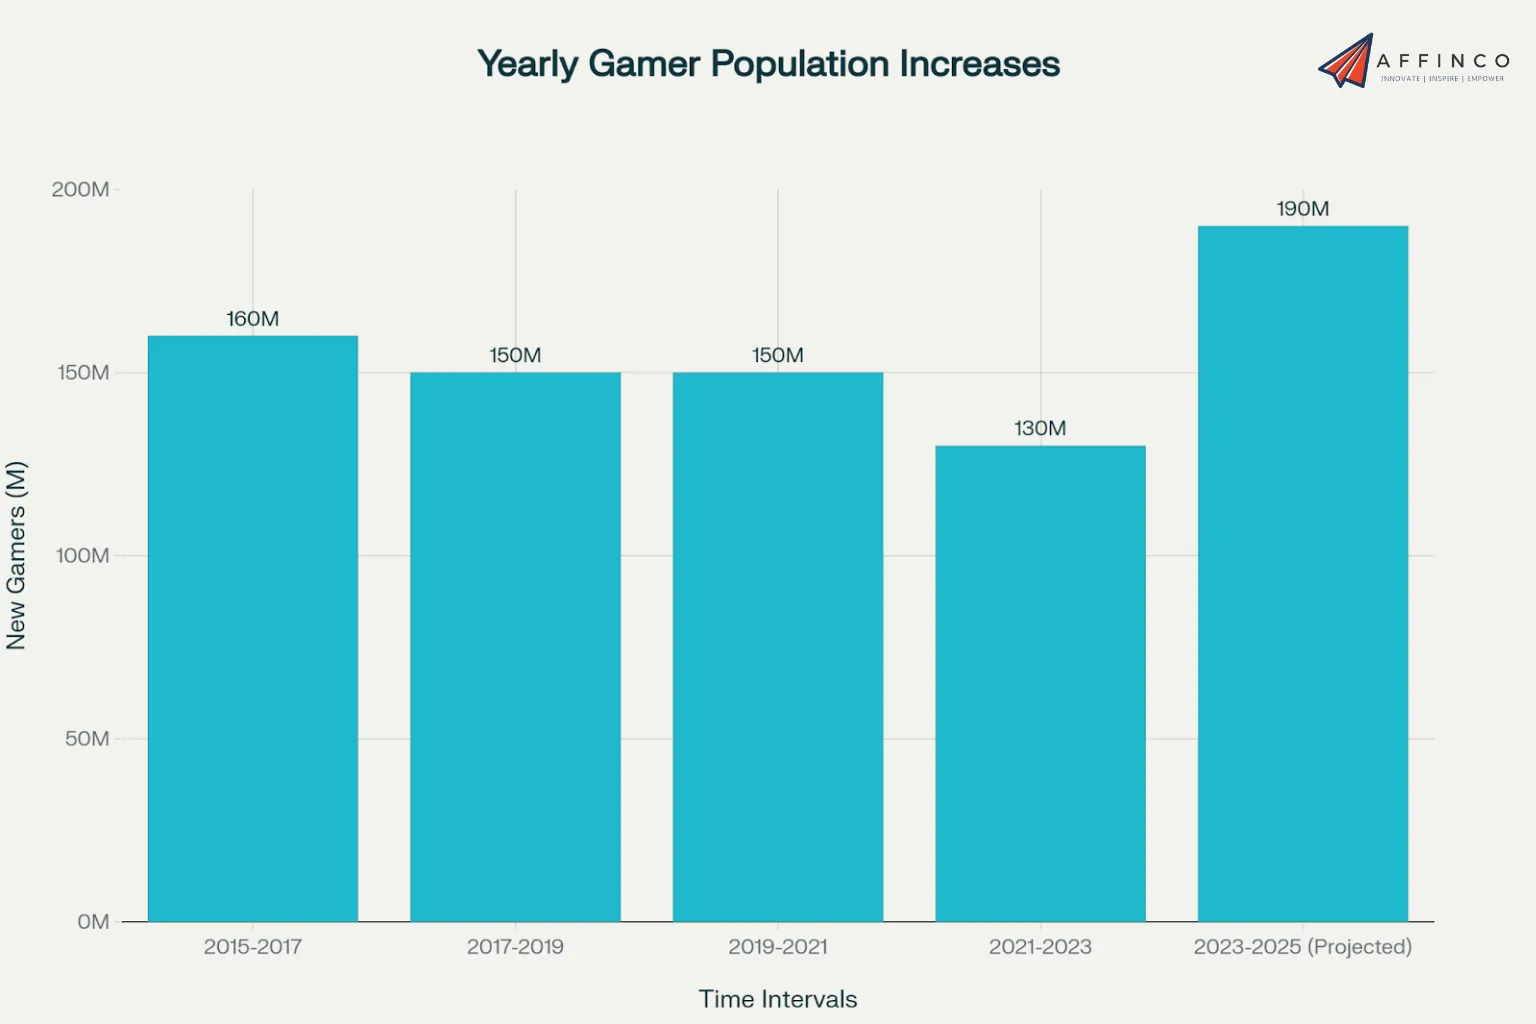
Общее число активных геймеров во всем мире достигло 3.32 миллиарда человек , что представляет собой увеличение более чем на 1 миллиард участников за последние девять лет. Этот рост демонстрирует широкое распространение игр среди различных возрастных групп, полов и географических регионов.
Тенденции роста числа игроков в игровой индустрии :
Гендерное распределение в играх
Статистика по гендерному признаку в игровой индустрии демонстрирует поразительное равенство между игроками мужского и женского пола, опровергая устаревшие представления о типичном профиле геймера.
Гендерный баланс существенно изменился за последние годы, при этом участие женщин неуклонно растет на всех игровых платформах и во всех жанрах.
Возрастная демография и игровые привычки
Статистика игрового возраста показывает, что взрослые игроки составляют большую часть игрового рынка, что противоречит предположениям о том, что игры — это в первую очередь занятие молодежи.
Средний возраст пользователей мобильных игр составляет 36 лет , что указывает на значительную покупательную способность и потенциал вовлеченности в игровое сообщество.
Распределение по возрасту :
| Возрастная группа | Процент | Игровые предпочтения | Средний расход |
|---|---|---|---|
| 18-34 | 38% | Мобильные устройства, консоли, ПК | 85 доллара |
| 35-44 | 14% | Мобильные, казуальные игры | 72 доллара |
| 45+ | 28% | Мобильные игры, головоломки | 58 доллара |
Доминирование и лидерство на рынке мобильных игр
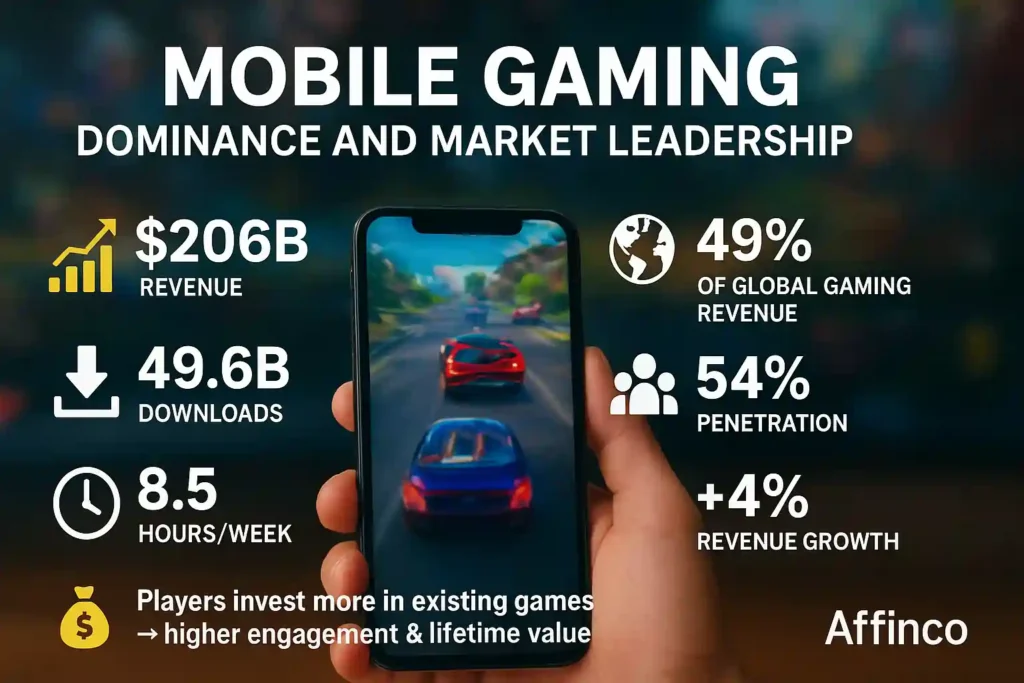
Мобильные игры зарекомендовали себя как доминирующая сила в более широкой игровой экосистеме. Доступность и удобство платформы привлекли самую большую базу игроков и обеспечили самые высокие потоки доходов.
Статистика мобильных игр за 2025 год демонстрирует сохранение лидерства платформы на рынке и потенциал роста на мировых рынках.
Ключевые показатели мобильных игр :
Доходы от мобильных игр продолжают расти, несмотря на некоторое снижение числа загрузок, что говорит о том, что игроки вкладывают больше денег в существующие игры, а не постоянно покупают новые. Эта тенденция указывает на более высокую вовлечённость пользователей и пожизненную ценность успешных мобильных игр.
Лучшие мобильные игры и показатели производительности
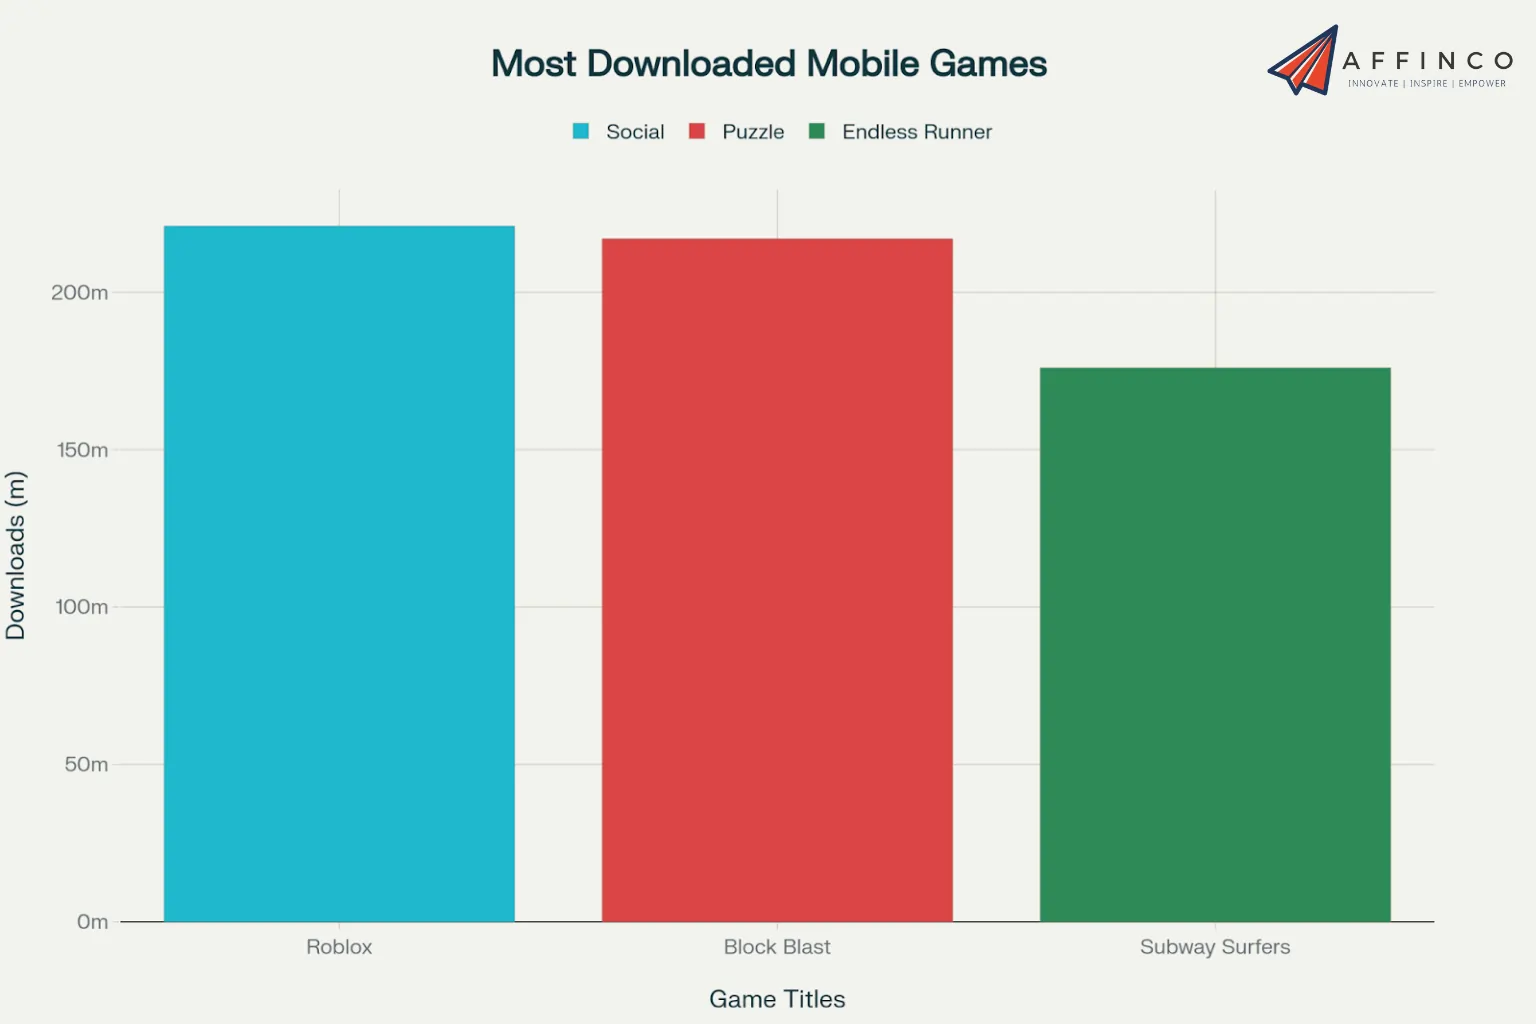
Статистика мобильных игр по самым успешным проектам 2025 года демонстрирует концентрацию успеха на рынке мобильных игр.
Самые скачиваемые мобильные игры :
- Roblox: 221 миллион загрузок (социальная игровая платформа)
- Блок взрыва: 217 миллионов загрузок (игра-головоломка)
- Subway Surfers: 176 миллионов загрузок (бесконечный раннер)
Самые прибыльные мобильные игры по доходам :
- Honor of Kings: годовой доход 2.9 млрд долларов
- Монополия вперед!: годовой доход 2.2 млрд долларов
- Genshin Impact: годовой доход 2.6 млрд долларов
- Pokemon GO: 1.9 млрд долларов США продолжающегося дохода
- Candy Давка Saga: устойчивый доход в размере 1.5 млрд долларов США
- Королевский матч: годовой доход 1.4 млрд долларов
Ведущие издатели мобильных игр по доходам :
- Tencent: доход от мобильных игр в размере 6.2 млрд долларов
- NetEase: доход от мобильных игр в размере 3.8 млрд долларов
- Scopely: доход от мобильных игр в размере 2.6 млрд долларов
Эти статистические данные по видеоиграм наглядно демонстрируют, как устоявшиеся франшизы и инновационные игровые механики могут генерировать значительные источники дохода на рынке мобильных игр.
Жанры игр и распределение доходов
Статистика по игровым жанрам выявляет интересные закономерности в предпочтениях игроков и их покупательском поведении в разных категориях игр. Хотя казуальные игры привлекают больше загрузок, стратегии и ролевые игры приносят больший доход на одного пользователя.
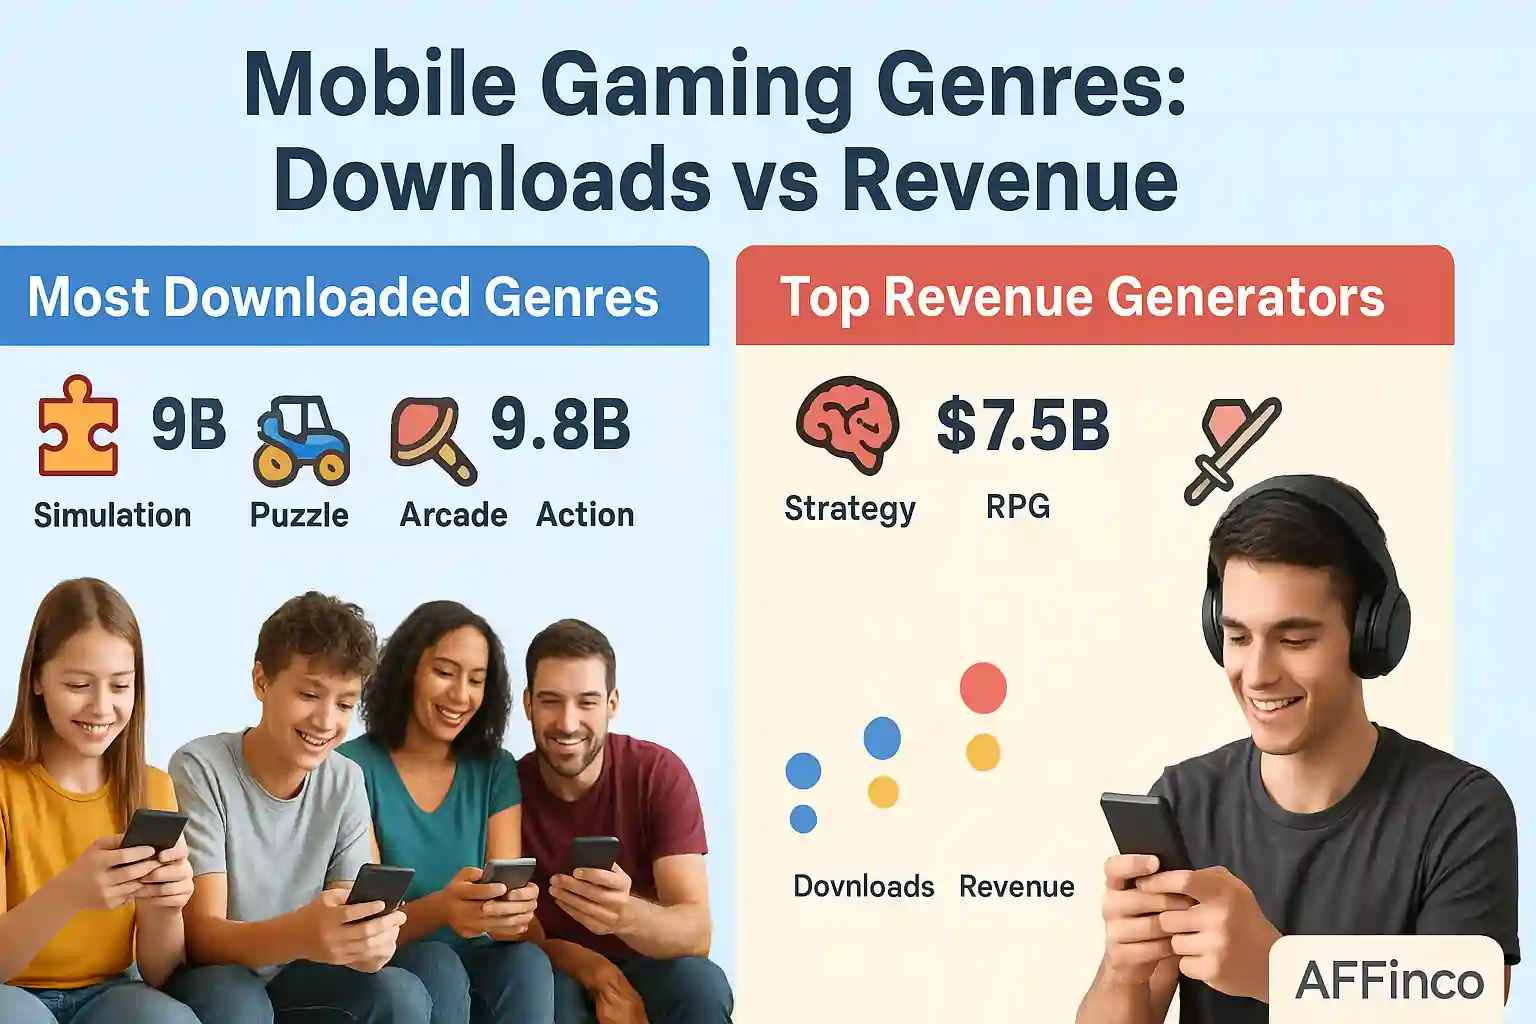
Взаимосвязь между объемом загрузок и получением дохода демонстрирует различные модели поведения потребителей в зависимости от игровых жанров и платформ.
Самые популярные жанры мобильных игр по количеству загрузок :
Самые прибыльные жанры мобильных игр :
| Жанр Категория | Загрузки (миллиарды) | Доход (миллиарды) | ARPU |
|---|---|---|---|
| Стратегии | 7.2 | $17.5 | $2.43 |
| Ролевые (РПГ) | 6.8 | $16.8 | $2.47 |
| Головоломки | 9.7 | $12.2 | $1.26 |
| Симуляторы | 9.8 | $9.6 | $0.98 |
| Аркада | 9.6 | $7.4 | $0.77 |
Такое несоответствие между количеством загрузок и доходом указывает на то, что казуальные игры привлекают более широкую аудиторию, в то время как основные сегменты игрового рынка генерируют более высокий средний доход на пользователя (ARPU) за счет внутриигровых покупок и премиального контента.
Модели монетизации игр и источники дохода
Монетизация в игровой индустрии резко сместилась в сторону моделей free-to-play, поддерживаемых внутриигровыми покупками и доходами от рекламы . Этот подход оказался более прибыльным, чем традиционные модели разовых покупок.
Доминирование покупок в приложении
Монетизация в условно-бесплатных играх во многом основана на дополнительных покупках внутри игр, от косметических предметов до игровых преимуществ. Эта модель стала отраслевым стандартом для мобильных игр.
Основная статистика монетизации:
- 95% дохода мобильных приложений поступает от покупок внутри приложения
- Средний доход на пользователя (ARPU): 60.58 долл. США в США в 2025 году
- Рост покупок в приложении: увеличение на 4% в 2025 году
Отношение игроков к рекламе
Игровая реклама завоевала признание среди игроков, если она реализована продуманно, и большинство предпочитает бесплатные игры с рекламой платным альтернативам.
Показатели принятия рекламы:
- 82% мобильных геймеров предпочитают бесплатные игры с рекламой платным версиям без рекламы
- 74% игроков будут смотреть рекламные видеоролики ради внутриигровых наград
- Доход от игровой рекламы: прогноз на 2025 год — 125 миллиардов долларов
Альтернативные модели доходов
Модели прямых продаж потребителям (D2C) набирают популярность, поскольку компании стремятся избежать комиссий платформ и поддерживать прямые отношения с клиентами. Такие компании, как Playtika, успешно перевели 667 миллионов долларов дохода из традиционных магазинов приложений.
| Модель монетизации | Доля выручки | Тенденция роста | Предпочтения игрока |
|---|---|---|---|
| Покупки в приложениях | 95% | Стабильный рост | Высокое принятие |
| Рекламный доход | Растущий сегмент | Высокий рост | 82% предпочитают платным |
| Подписки | Прогноз на 2025 год: 13.1 млрд долларов | 16% рост | Растущее принятие |
Эти статистические данные из индустрии видеоигр демонстрируют, насколько успешными стали модели free-to-play, позволяющие разработчикам охватывать более широкую аудиторию и получать существенный доход от вовлеченных игроков, которые совершают покупки или взаимодействуют с рекламным контентом.
Статистика консольных и ПК-гейминга
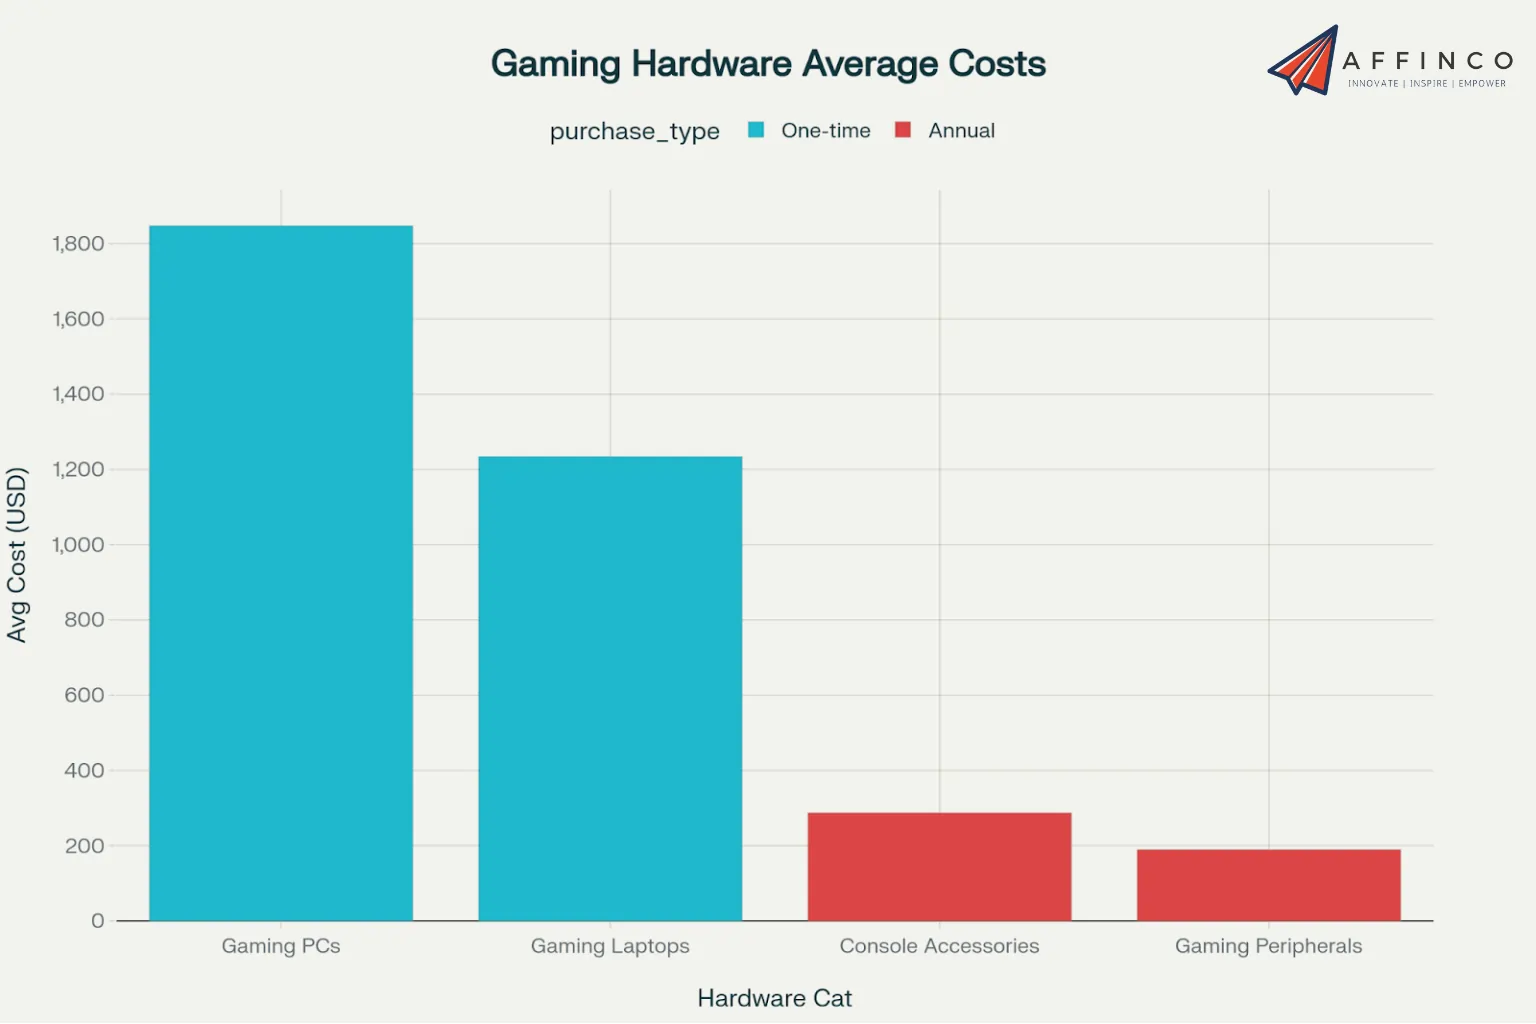
Консольные и ПК-гейминги представляют собой премиум-сегменты индустрии, каждый из которых отвечает особым предпочтениям игроков и стилям игрового процесса.
➡️ Статистика консольного гейминга демонстрирует высокую популярность оборудования и эксклюзивный контент. PlayStation 5 была продана тиражом 61.7 миллиона устройств по всему миру с момента запуска, а Xbox Series X/S достигла 28.3 миллиона устройств.
Nintendo Switch сохраняет свои позиции с показателем в 139.36 миллионов проданных устройств за всю историю, что делает ее одной из самых продаваемых консолей за всю историю.
➡️ Рынок компьютерных игр продолжает расти: к 2025 году число компьютерных геймеров по всему миру достигло 1.35 млрд долларов. Доход от компьютерных игр в размере 138 млрд долларов в основном поступает от цифровых продаж игр, покупки оборудования и подписных услуг.
Расходы на игровое оборудование свидетельствуют о значительных инвестициях в оборудование премиум-класса:
Успех эксклюзивных игр стимулирует продажи консолей : The Legend of Zelda: Tears of the Kingdom разошлась тиражом в 20.28 миллиона копий, а Spider-Man 2 — в 11 миллионов за первые шесть месяцев.
Виртуальная реальность и игры дополненной реальности
Статистика VR-игр демонстрирует устойчивый рост по мере повышения доступности технологий и расширения библиотек контента. Рынок VR-игр оценивается в 7.8 млрд долларов в 2025 году, а к 2030 году, по прогнозам, достигнет 53 млрд долларов.
Продажи VR-гарнитур в 2024 году достигли 8.9 млн единиц, что на 31% больше, чем годом ранее. Лидирует Meta Quest 3 с долей рынка 42%, за ней следует PlayStation VR2 с долей рынка 23%.
Показатели вовлеченности в VR-игры демонстрируют сильную приверженность пользователей:
Внедрение Pokemon GO в первую очередь на мобильные устройства демонстрирует впечатляющие результаты: спустя пять лет после запуска игра насчитывает 147 миллионов активных пользователей в месяц. Доходы от игр с дополненной реальностью достигли 4.2 миллиарда долларов в 2024 году, при этом на игры с дополненной реальностью, основанные на местоположении, приходится 67% доходов сегмента.
Популярные жанры VR-игр по объему дохода:
Региональные игровые рынки и географическое распределение
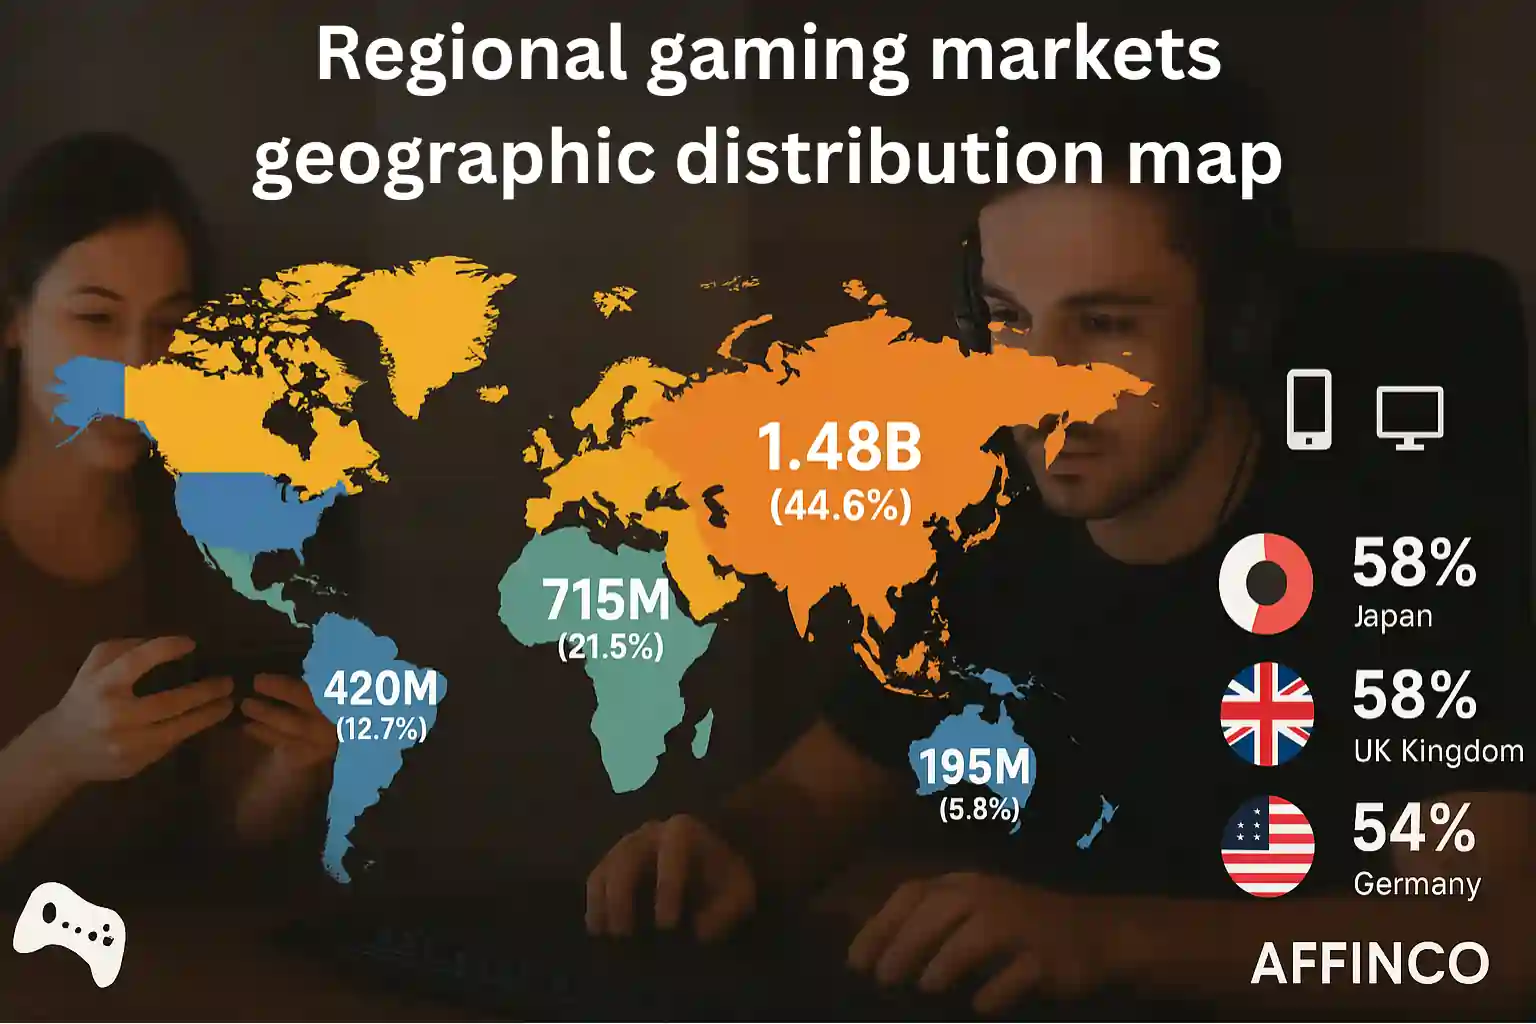
Региональная статистика игровой индустрии выявляет значительные различия в концентрации игроков, моделях расходов и предпочтениях платформ на мировых рынках. Понимание этих региональных различий имеет решающее значение для участников отрасли и маркетологов.
Азия сохраняет свои позиции крупнейшего в мире игрового рынка, объединяя почти половину всех мировых игроков и принося существенный доход на мобильных и ПК-платформах для игр.
Региональное распределение геймеров :
Уровень проникновения игр по странам демонстрирует разную степень насыщенности рынка и потенциала роста:
Игровой рынок Азиатско-Тихоокеанского региона доминирует благодаря высокому уровню проникновения смартфонов, культурному признанию игр и развитой местной индустрии разработки игр в таких странах, как Китай, Япония и Южная Корея.
Поведение игроков и модели игровой вовлеченности
Статистика игрового поведения дает ценную информацию о мотивации игроков, моделях сессий и предпочтениях в отношении взаимодействия в различных типах игр и демографических группах.
Понимание того, почему люди играют в игры, помогает объяснить огромную популярность индустрии и ее устойчивый рост среди различных сегментов аудитории.
Основные мотивы для увлечения играми :
Модели игровых сессий по жанрам демонстрируют разное поведение вовлеченности в разных категориях игр:
(Головоломка, Аркада):
- Средняя продолжительность сеанса: 7 минут
- Ежедневные сеансы: 5 сеанса в день
- Общее ежедневное время игры: 35 минут в среднем
(Карточка, Доска):
- Средняя продолжительность сеанса: 10 минут
- Ежедневные сеансы: 6 сеанса в день
- Общее ежедневное время игры: 60 минут в среднем
- Средняя продолжительность сеанса: 8 минут
- Ежедневные сеансы: 4 сеанса в день
- Общее ежедневное время игры: 32 минут в среднем
Статистика игровой активности показывает, что классические игры генерируют наибольшую ежедневную активность, в то время как в казуальные игры игроки играют чаще всего в течение дня.
Статистика социальных игр и многопользовательских игр
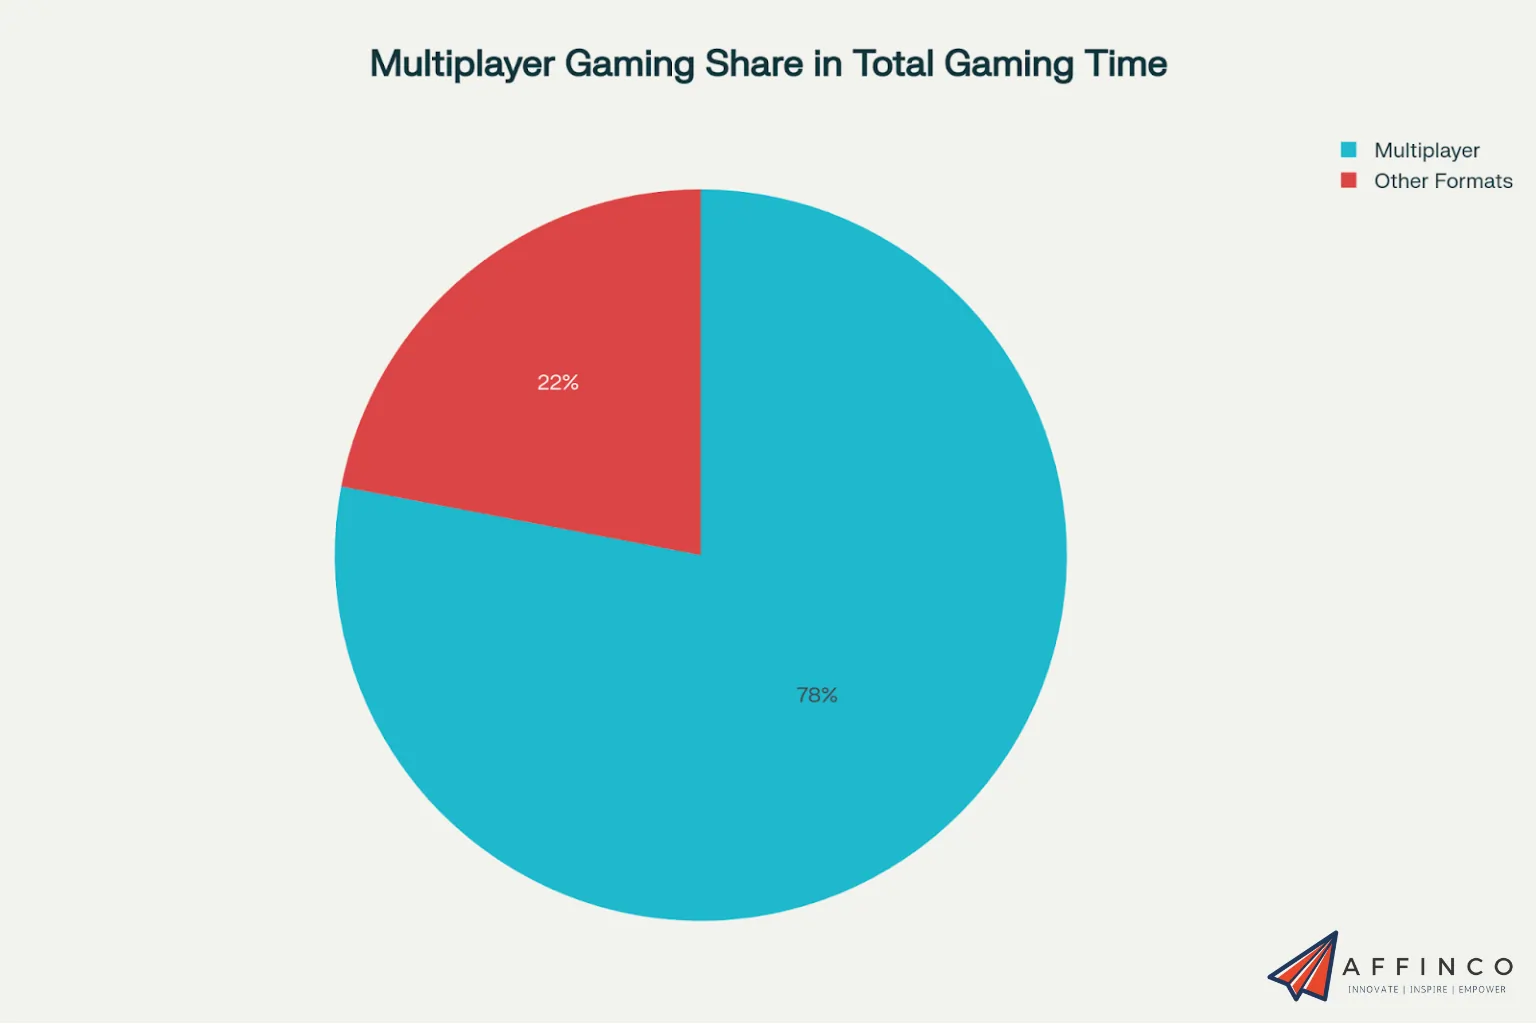
Социальные игры стали доминирующей формой интерактивных развлечений , при этом на многопользовательские игры приходится 78% всего игрового времени на всех платформах.
Участие в многопользовательских онлайн-играх демонстрирует огромный уровень вовлеченности. 2.8 миллиарда игроков ежемесячно участвуют в многопользовательских онлайн-играх, при этом средняя продолжительность сеанса составляет 47 минут. Использование голосового чата во время игровых сессий достигает 89% участников многопользовательских игр.
Популярные многопользовательские игровые платформы демонстрируют важность социального аспекта:
| Платформа | Активные пользователи | Среднее время сеанса | Ежемесячное участие |
|---|---|---|---|
| Discord | 196 миллионов человек | 142 минут/день | 89% геймеров |
| Steam | 132 миллионов человек | 87 минут/день | 76% ПК-геймеров |
| PlayStation Network | 123 миллионов человек | 94 минут/день | 82% консольных геймеров |
Внедрение кроссплатформенных игр достигло 67% многопользовательских игр, что позволяет друзьям играть вместе независимо от выбранной платформы.
Игровые сообщества на таких платформах, как Reddit и Discord, выросли на 34% в годовом исчислении, а игровые сабреддиты привлекают 450 миллионов посетителей в месяц.
Предпочтения в кооперативных играх демонстрируют сильные социальные связи: 73% геймеров предпочитают играть с друзьями, а не в одиночку.
Семейные игры занимают 41% игрового времени в семьях, при этом родители и дети регулярно играют вместе.
Рост киберспорта и соревновательных игр
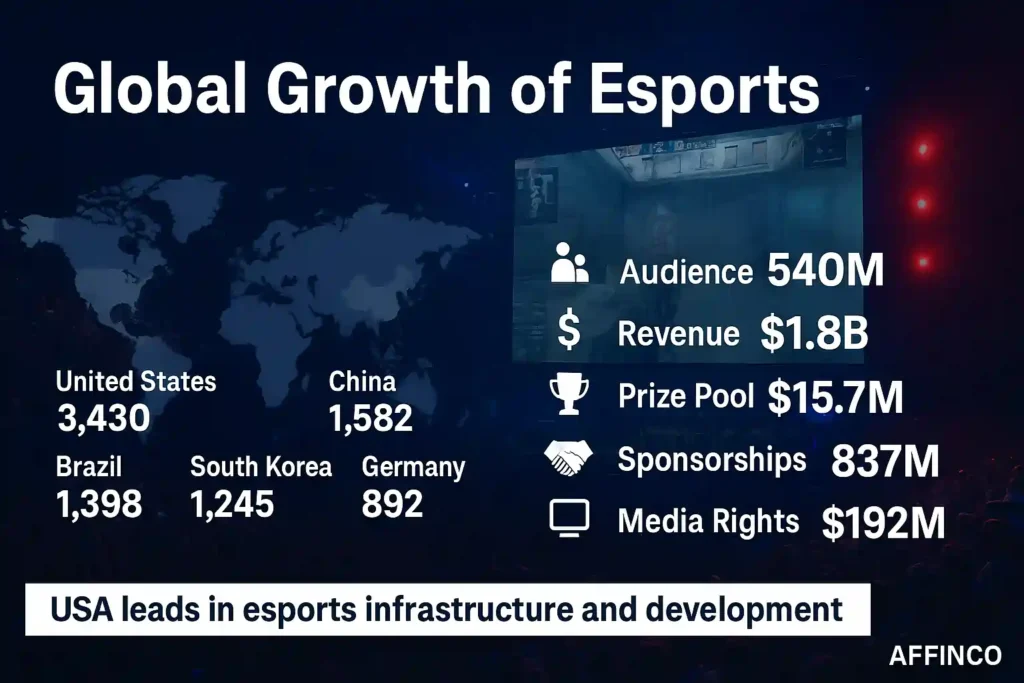
Статистика киберспорта демонстрирует стремительную профессионализацию киберспортивной сцены и рост интереса аудитории по всему миру. Этот сектор превратился из любительских турниров в крупные спортивные мероприятия с солидными призовыми фондами и высокой аудиторией.
Киберспортивная индустрия продолжает расширяться по всему миру, при этом в некоторых регионах наблюдаются лидирующие позиции в развитии игроков и развитой конкурентоспособной инфраструктуре.
Активные киберспортсмены по регионам :
Показатели рынка киберспорта :
Соединенные Штаты сохраняют лидирующие позиции в сфере инфраструктуры соревновательных игр, организации турниров и программ развития игроков.
Тенденции игровых технологий и эволюция платформ
Статистика игровых платформ иллюстрирует продолжающуюся эволюцию того, как игроки получают доступ к играм и взаимодействуют с ними на различных устройствах и сервисах.
Современные тенденции внедрения технологий демонстрируют адаптацию игровой индустрии к меняющимся потребительским предпочтениям и технологическим возможностям.
Распределение использования платформы :
Подписки на игровые сервисы приобрели значительную популярность:
Кроссплатформенный гейминг продолжает набирать популярность, поскольку игроки ожидают одинакового игрового процесса на всех устройствах и платформах.
Статистика игровой зависимости и здоровья
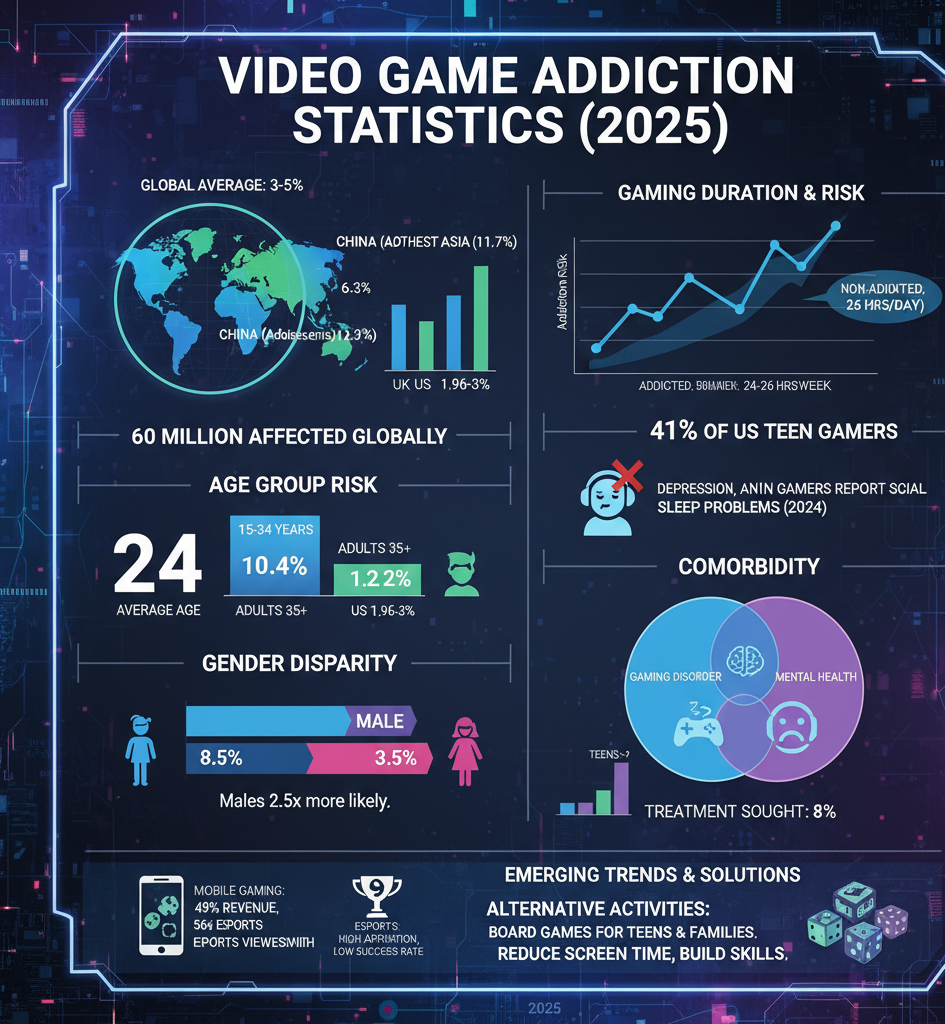
Статистика игровой зависимости даёт важную информацию о здоровых игровых привычках и потенциальных проблемах. Всемирная организация здравоохранения признаёт игровое расстройство, которым страдают примерно 1–3% геймеров во всём мире.
Чрезмерное увлечение играми проявляется по-разному в разных возрастных группах. Подростки в возрасте 13–17 лет тратят на игры в среднем 3.2 часа в день, а взрослые в возрасте 18–34 лет — в среднем 2.7 часа в день.
Показатели игровой зависимости включают игровые сессии, продолжающиеся более 6 часов в день, а также игнорирование обязанностей, связанных с игровой деятельностью.
Положительная статистика игрового здоровья демонстрирует преимущества, когда игры сбалансированы:
Значительно выросло число инициатив по поддержанию здоровья игроков: 67% игровых компаний внедрили функции ответственной игры, такие как ограничения по времени и напоминания о перерывах. Использование родительского контроля выросло до 89% в семьях с детьми младше 16 лет.
Куда пойдет игровой бизнес дальше
Игровая индустрия продолжает расширяться за пределы традиционных границ: 78% всего игрового времени теперь приходится на многопользовательские режимы, а кроссплатформенная поддержка достигает 67% игр.
Только VR-игры приносят 7.8 млрд долларов, а среднестатистический возраст мобильного геймера составляет 36 лет, что доказывает, что игры привлекают серьезную взрослую аудиторию с реальной покупательной способностью.
Эти изменения показывают, что игры давно вышли за рамки простого развлечения и превратились в мощную социальную и экономическую силу, объединяющую миллиарды игроков по всему миру.
Какие новые игровые тренды будут определять то, как мы играем и общаемся в ближайшие годы?
Али
Али — эксперт по цифровому маркетингу с более чем 7-летним опытом SEO-оптимизированного ведения блогов. Мы обладаем опытом в области SaaS-инструментов, маркетинга в социальных сетях и email-кампаний, создавая контент, который хорошо ранжируется и привлекает аудиторию. Известный своей достоверной информацией, Али — надёжный источник информации для компаний, стремящихся эффективно улучшить своё присутствие в интернете.